Theo lãnh đạo HoREA, một số tổ chức tín dụng định giá thấp tài sản thế chấp cho khoản vay, khiến người vay chịu nhiều thiệt thòi - Ảnh: CÔNG TRIỆU
Đề xuất được đưa ra trước áp lực trả nợ ngày càng lớn của các gia đình vay mua nhà khi hết thời gian ưu đãi lãi suất.
Cần giảm lãi suất thực chất
Trong văn bản gửi Thủ tướng Chính phủ, Ngân hàng Nhà nước và Bộ Xây dựng, Hiệp hội Bất động sản TP.HCM (HoREA) đề nghị Ngân hàng Nhà nước quyết liệt đôn đốc, kiểm tra các ngân hàng thương mại thực hiện chủ trương giảm lãi suất cho vay thực chất để chia sẻ khó khăn với người dân và doanh nghiệp.
Trao đổi với Tuổi Trẻ, Chủ tịch HoREA Lê Hoàng Châu chỉ ra rằng 27 ngân hàng thương mại hiện duy trì tổng lợi nhuận hằng năm rất cao, khoảng 7 - 10 tỉ USD. So với tổng vốn điều lệ khoảng 922.000 tỉ đồng của nhóm này, tỉ suất lợi nhuận bình quân đạt từ 19,7% đến 28,2%/năm.
Trong khi đó nhiều doanh nghiệp và khách hàng cá nhân vẫn phải vay vốn với mức lãi suất đắt đỏ, thậm chí có trường hợp lên tới 18 - 19%/năm.
Hiệp hội đánh giá cao Thông tư 50/2026 của Ngân hàng Nhà nước cho phép các tổ chức tín dụng sử dụng tối đa 95% nguồn vốn huy động để cho vay.
Đồng thời HoREA hoan nghênh chỉ đạo của Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn yêu cầu các ngân hàng giảm tối thiểu 0,5%/năm lãi suất tiền gửi tiết kiệm kỳ hạn từ 6 tháng trở lên, giảm từ 1,5% đến 2%/năm lãi suất cho vay áp dụng cho cả khoản vay mới lẫn dư nợ hiện hữu dựa trên việc tiết giảm chi phí và chia sẻ lợi nhuận.
Để hỗ trợ nhu cầu an cư thực tế, lãnh đạo HoREA kiến nghị Chính phủ và Ngân hàng Nhà nước cho phép người mua nhà ở thương mại giá phù hợp được tiếp cận gói tín dụng 153.000 tỉ đồng với lãi suất ưu đãi, thấp hơn 1,5 - 2% so với lãi suất cho vay bình quân của nhóm 4 ngân hàng lớn.
Đồng thời hiệp hội đề xuất không tính dư nợ thuộc các dự án nhà ở thương mại giá phù hợp vào chỉ tiêu tăng trưởng tín dụng, nhằm tạo điều kiện cho người dân tiếp cận nguồn vốn giá rẻ.
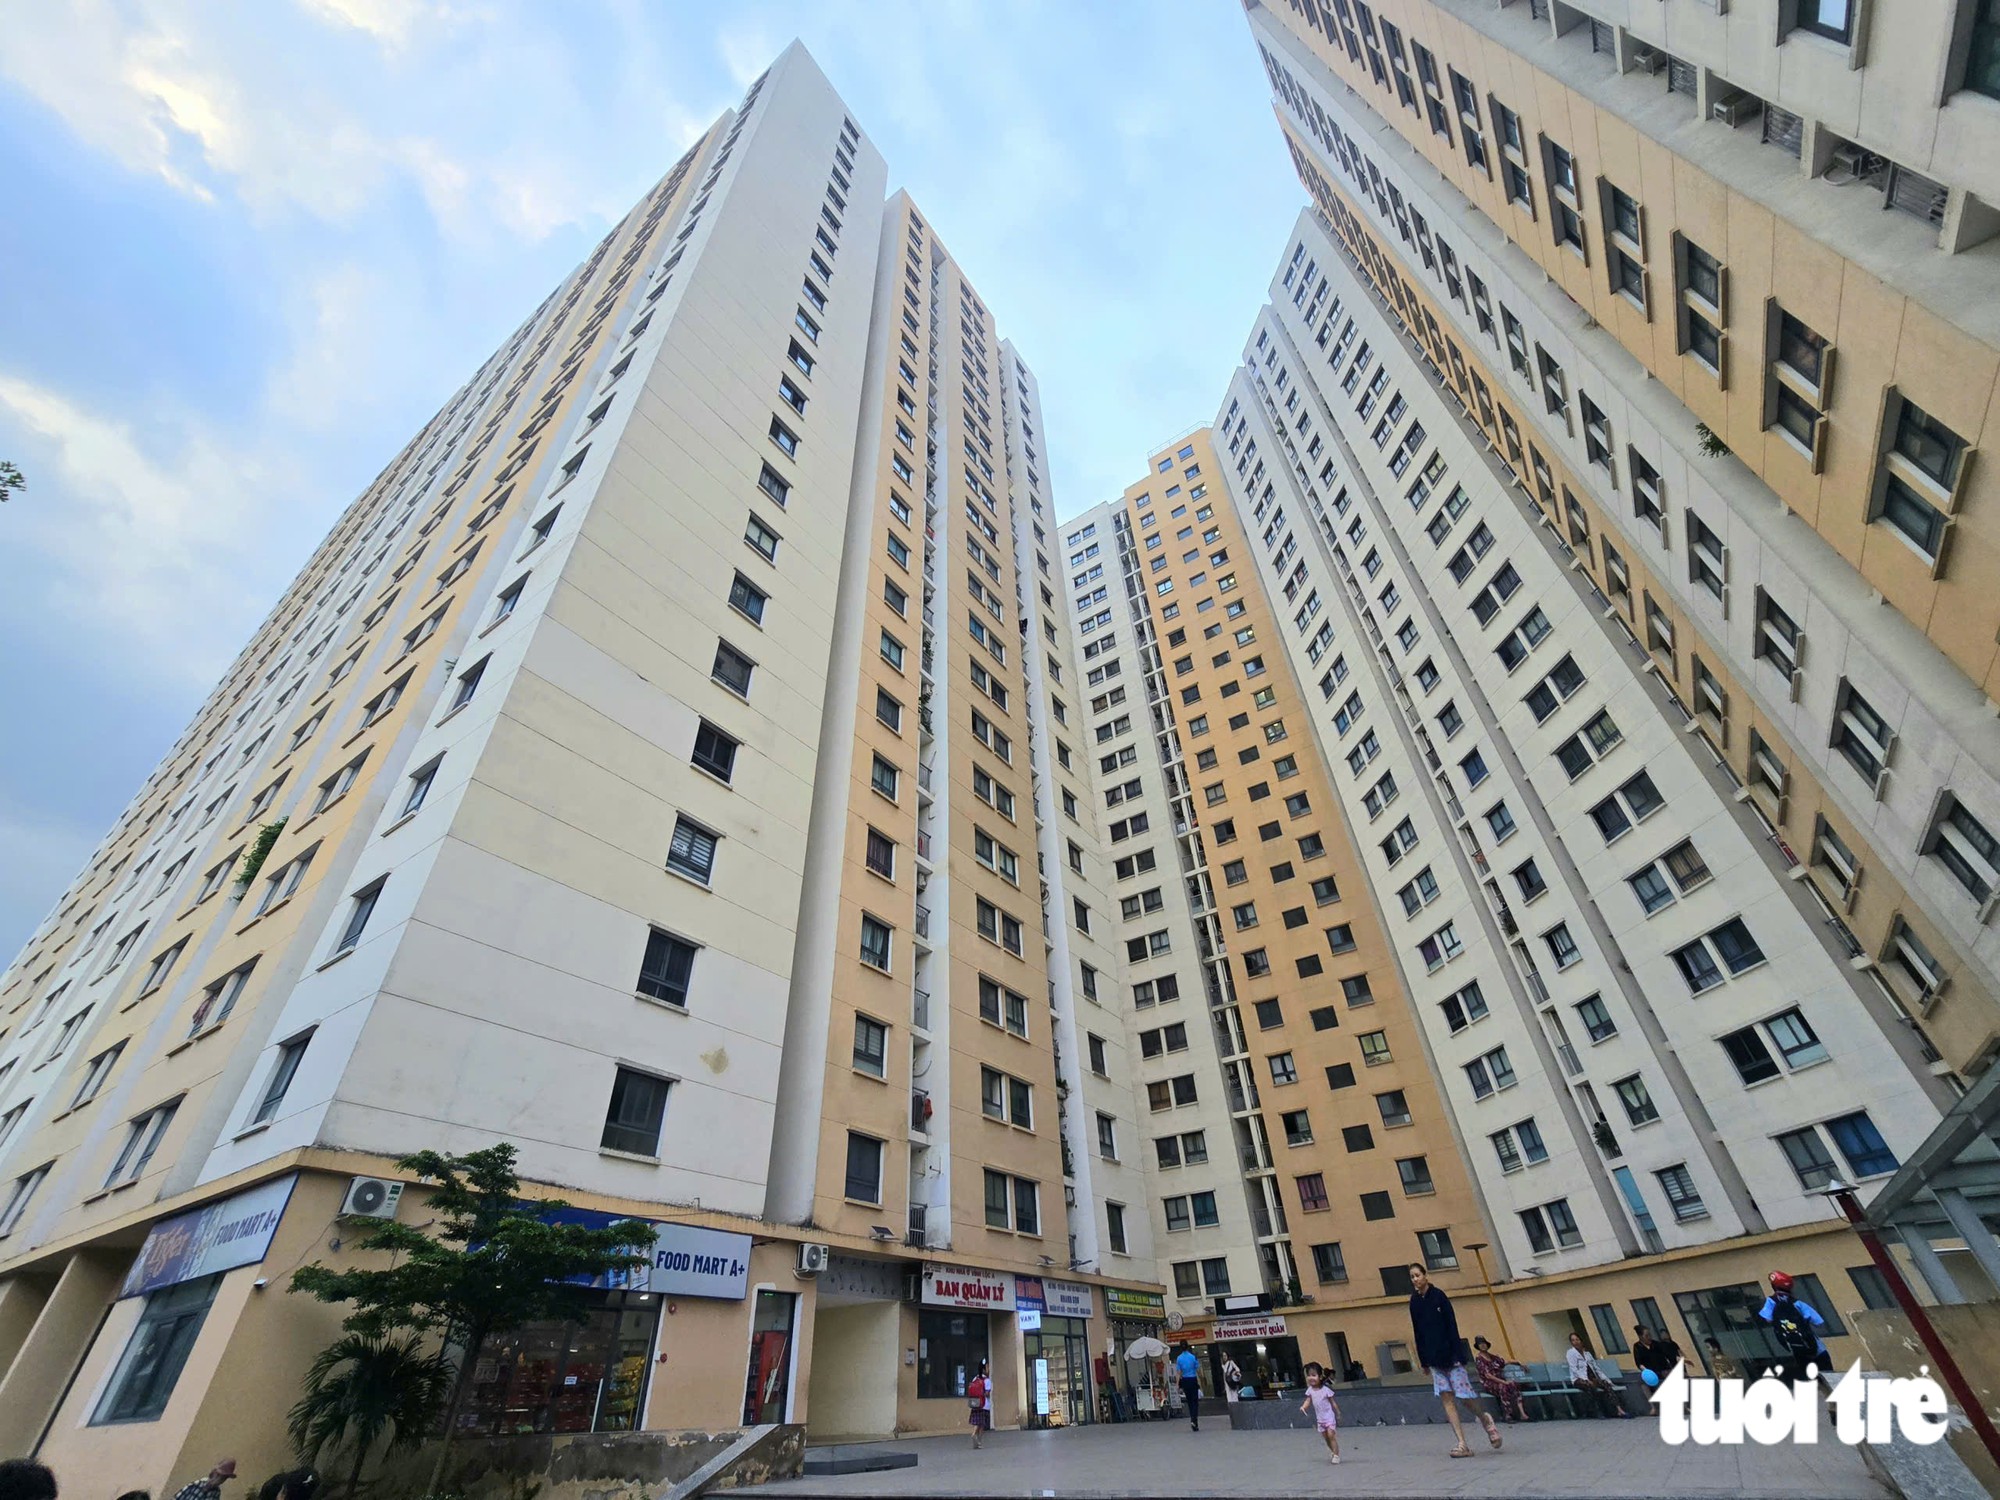
Nhiều người bày tỏ nỗi áp lực khi lãi suất vay mua nhà thả nổi chạm ngưỡng trên 12% - Ảnh: CÔNG TRIỆU
Áp lực trả nợ vọt tăng sau thời gian ưu đãi
Kiến nghị chính sách của HoREA đưa ra khi nhiều người vay mua nhà cho biết họ đang đối mặt với khoản vay bước vào kỳ điều chỉnh lãi suất thả nổi.
Ba năm trước, gia đình anh Văn Vũ (39 tuổi, ngụ TP.HCM) vay gần 2 tỉ đồng để mua căn hộ 72 m² tại khu Đông TP.HCM. Trong 3 năm đầu được hỗ trợ lãi suất 0%, sau này thì số tiền trả gốc và lãi hằng tháng ở mức 24 triệu đồng, hoàn toàn nằm trong khả năng cân đối. Tuy nhiên khi hết thời gian hỗ trợ, lãi suất tăng lên hơn 13%/năm khiến chỉ tính riêng tiền lãi trả ngân hàng đã vọt lên hơn 22 triệu đồng/tháng.
Với tổng thu nhập phải tăng ca, làm thêm của hai vợ chồng khoảng gần 50 triệu đồng/tháng, chi phí trả nợ chiếm phần lớn ngân sách sinh hoạt. Đồng nghĩa cũng không còn khoản tích lũy dự phòng, buộc gia đình anh phải rao bán căn hộ để tất toán nợ.
Cùng chung cảnh ngộ, anh Dương (ngụ TP Thủ Đức cũ) cũng cho biết đang vô cùng áp lực khi đang gồng mình trả lãi cho khoản vay 4 tỉ đồng để mua căn hộ gần 90m² trị giá hơn 10 tỉ đồng.
Bởi khi bước vào kỳ điều chỉnh, lãi suất thả nổi vọt lên gần 12%/năm khiến riêng tiền lãi hằng tháng chị phải trả lên tới 40 triệu đồng. "Đúng lúc công việc kinh doanh khó khăn, gồng không nổi nữa nên tôi đang phải rao bán", anh ngậm ngùi nói.
Lãi vay mua nhà lên 16%/năm, người vay đối mặt nguy cơ bán nhà trả nợ
Thực trạng người vay bán nhà trả nợ được minh chứng cụ thể qua các báo cáo nghiên cứu thị trường độc lập.
Theo khảo sát từ Viện Nghiên cứu bất động sản Đất Xanh Services (DXS-FERI), lãi suất vay mua nhà ưu đãi 12 tháng đầu dao động ở mức 9,8 - 11,5%/năm, nhưng sau đó thả nổi vọt lên 13 - 16%/năm.
Cùng đó, thống kê của DKRA Consulting tại 11 ngân hàng cũng chỉ ra lãi suất cố định 12 - 24 tháng phổ biến ở mức 11 - 12%/năm, còn lãi suất thả nổi hiện đạt 14 - 16%/năm.
Trao đổi với Tuổi Trẻ, ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan.com.vn, khuyên người mua nhà cần tính toán tổng chi phí sở hữu dài hạn, thay vì chỉ nhìn vào mức lãi suất ưu đãi ngắn hạn. Người mua nên chuẩn bị vốn tự có đủ lớn, duy trì quỹ dự phòng và xây dựng trước kịch bản ứng phó khi thu nhập sụt giảm để hạn chế nguy cơ buộc phải bán tài sản ngoài kế hoạch.
Rủi ro lớn nhất của người đi vay là khả năng duy trì dòng tiền suốt thời hạn 15 - 25 năm. Ví dụ với khoản vay 2 tỉ đồng, khi lãi suất tăng từ mức ưu đãi 6,5 - 8% lên 10 - 15%/năm, tiền trả hằng tháng có thể tăng vọt lên 20 - 35 triệu đồng. Vì vậy người mua nhà nên đánh giá dựa trên nguồn thu nhập thực tế và quỹ dự phòng. Nếu đã mất cân đối tài chính thì việc chủ động bán tài sản để giảm dư nợ vẫn ít rủi ro hơn tiếp tục vay nóng gồng nợ.