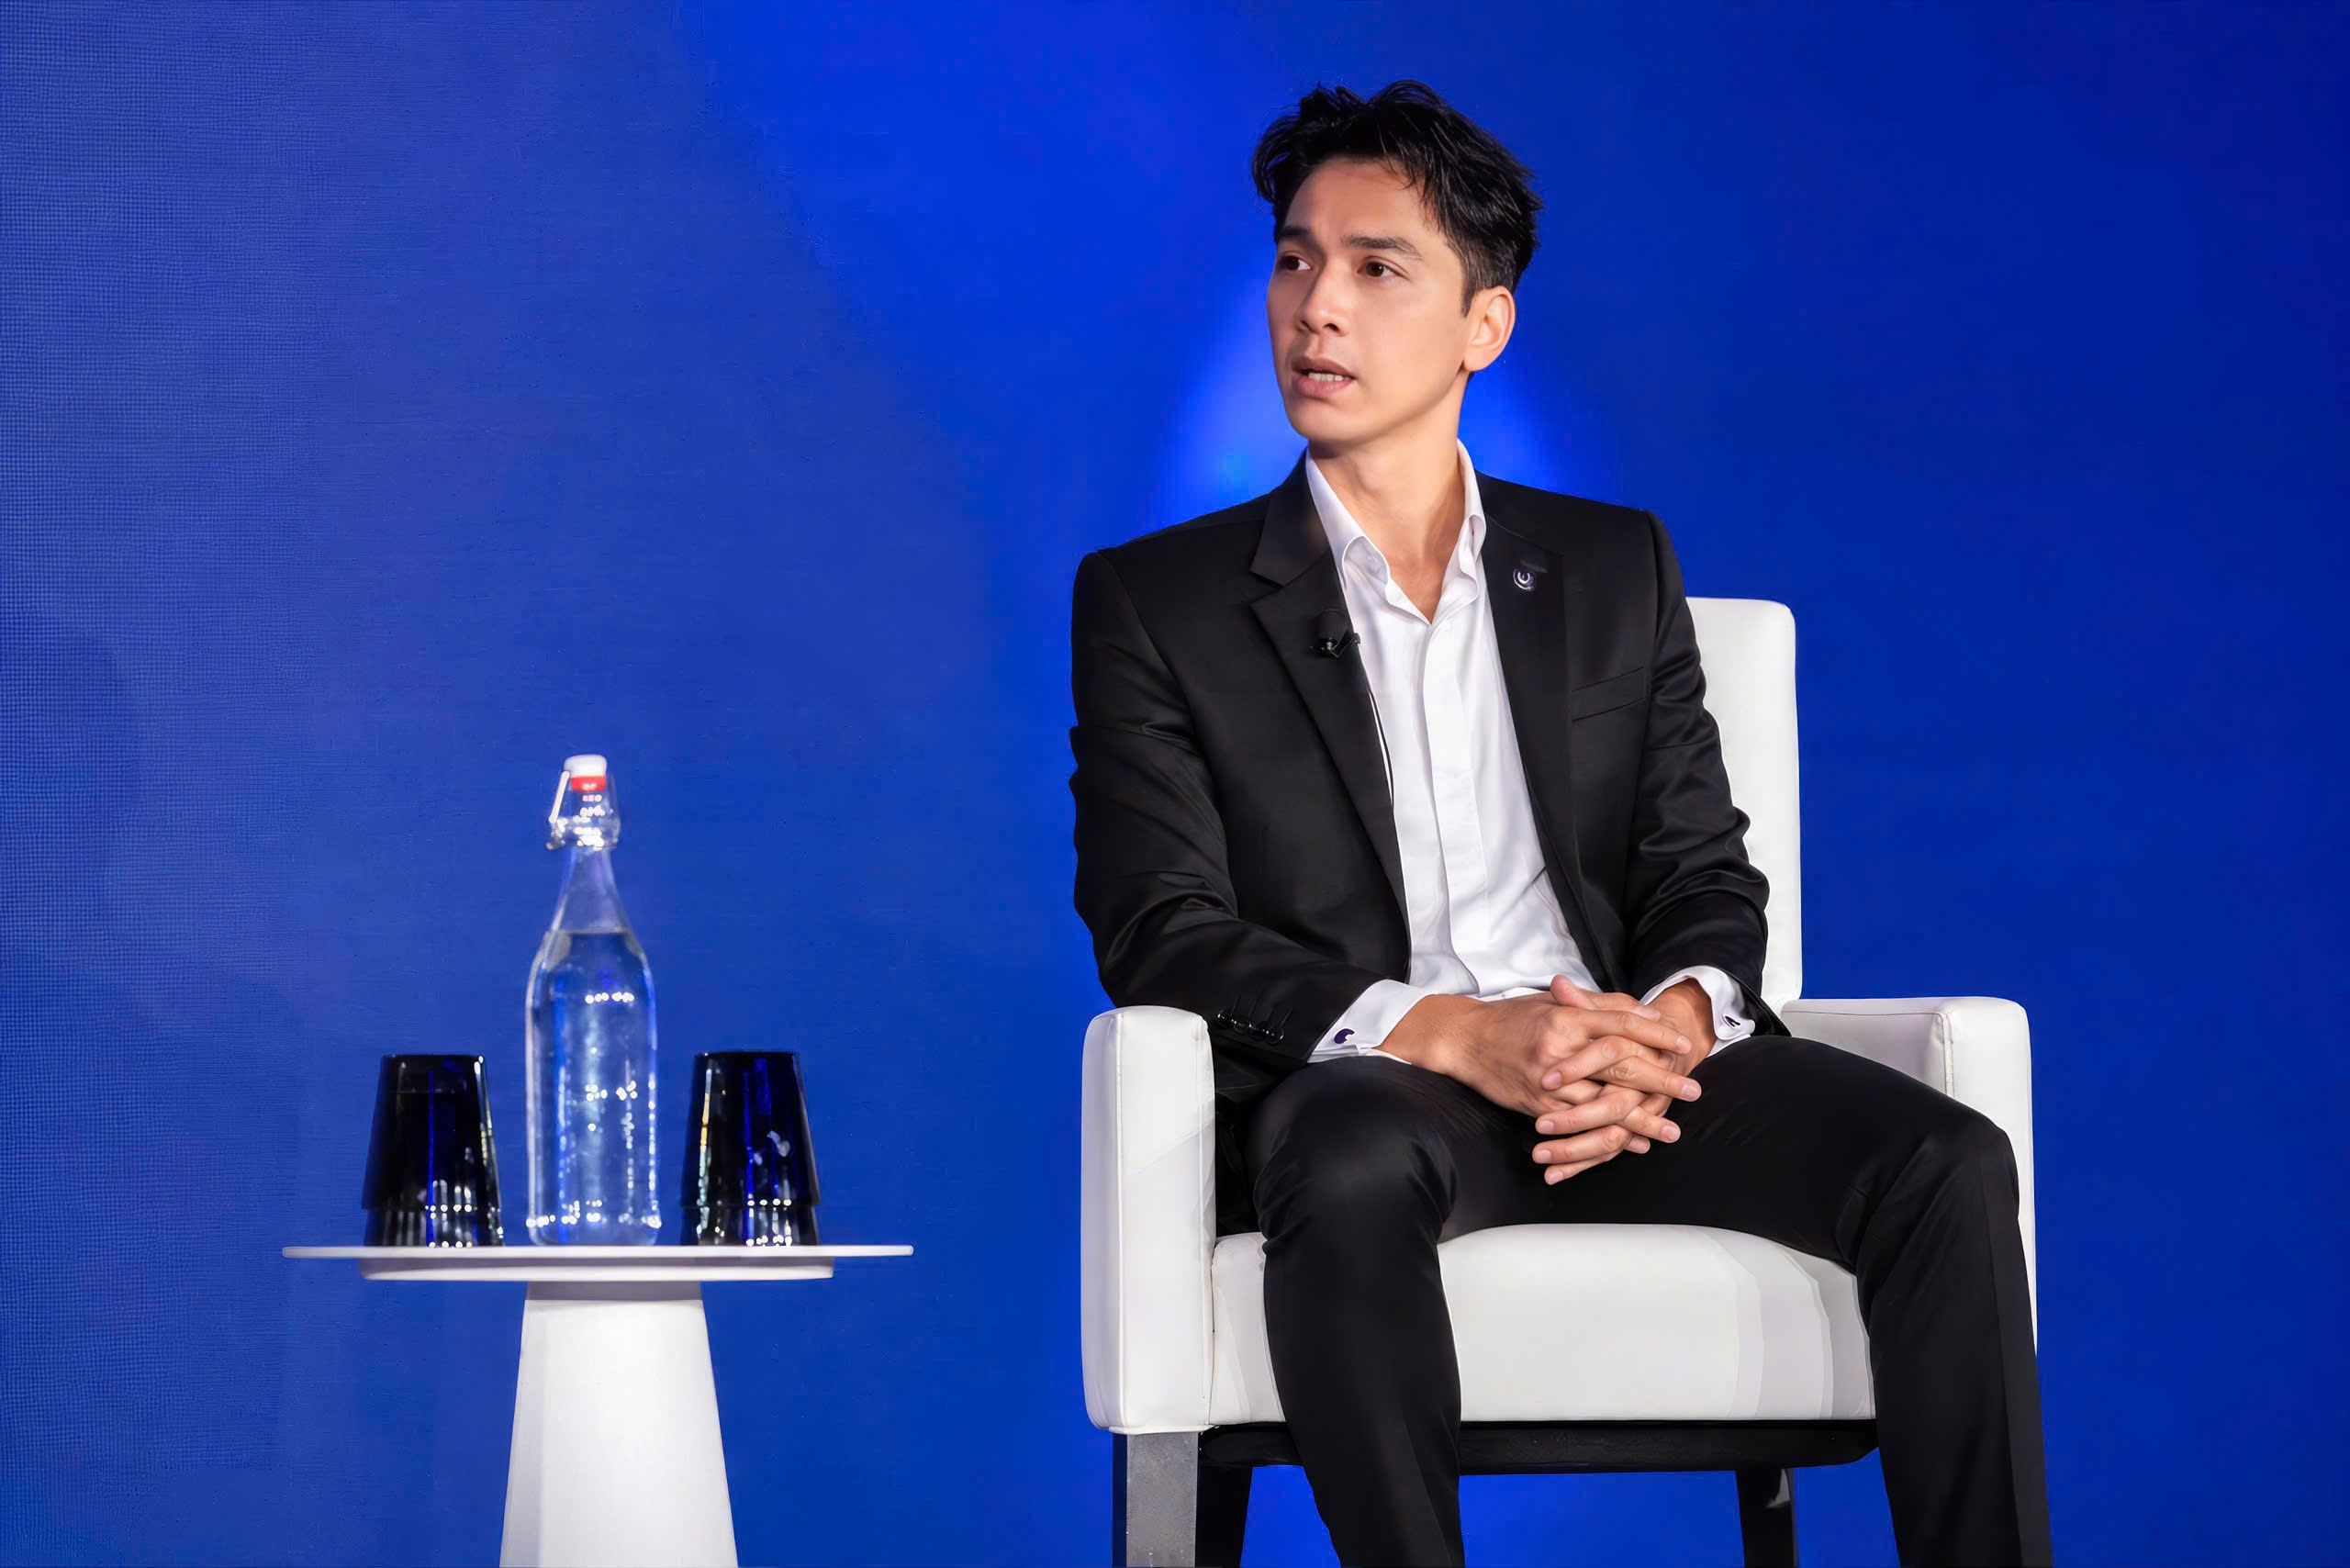
Chủ tịch ACB Trần Hùng Huy chia sẻ tại hội nghị - Ảnh: DNCC
Tại Global Strategy Summit 2026 do McKinsey & Company tổ chức ở New York, các CEO và lãnh đạo doanh nghiệp từ nhiều ngành, thị trường cùng trao đổi về địa chính trị, kinh tế vĩ mô, công nghệ, tăng trưởng và phân bổ nguồn lực.
Nhìn thấy xu hướng không đồng nghĩa phải chạy theo
Trong phiên đối thoại toàn thể, Chủ tịch ACB Trần Hùng Huy chia sẻ những kinh nghiệm từ quá trình điều hành và chuyển đổi một ngân hàng tại Việt Nam, tập trung vào cách doanh nghiệp đưa ra lựa chọn khi thị trường liên tục thay đổi.
Một trong những câu hỏi được đặt ra là khi nào doanh nghiệp nên bước vào một xu hướng mới, làm thế nào để giữ lựa chọn dài hạn trước áp lực kết quả ngắn hạn và chiến lược 5 năm cần được điều chỉnh từ thời điểm nào. Đồng thời khi AI đang làm thay đổi cách doanh nghiệp vận hành, năng lực nào của con người sẽ trở nên quan trọng hơn?
Theo ông Huy, trong một thế giới liên tục thay đổi, lợi thế không chỉ đến từ việc nhìn thấy xu hướng sớm, mà còn từ khả năng hiểu những nền tảng phía sau và xây dựng năng lực trước khi thực sự cần đến.
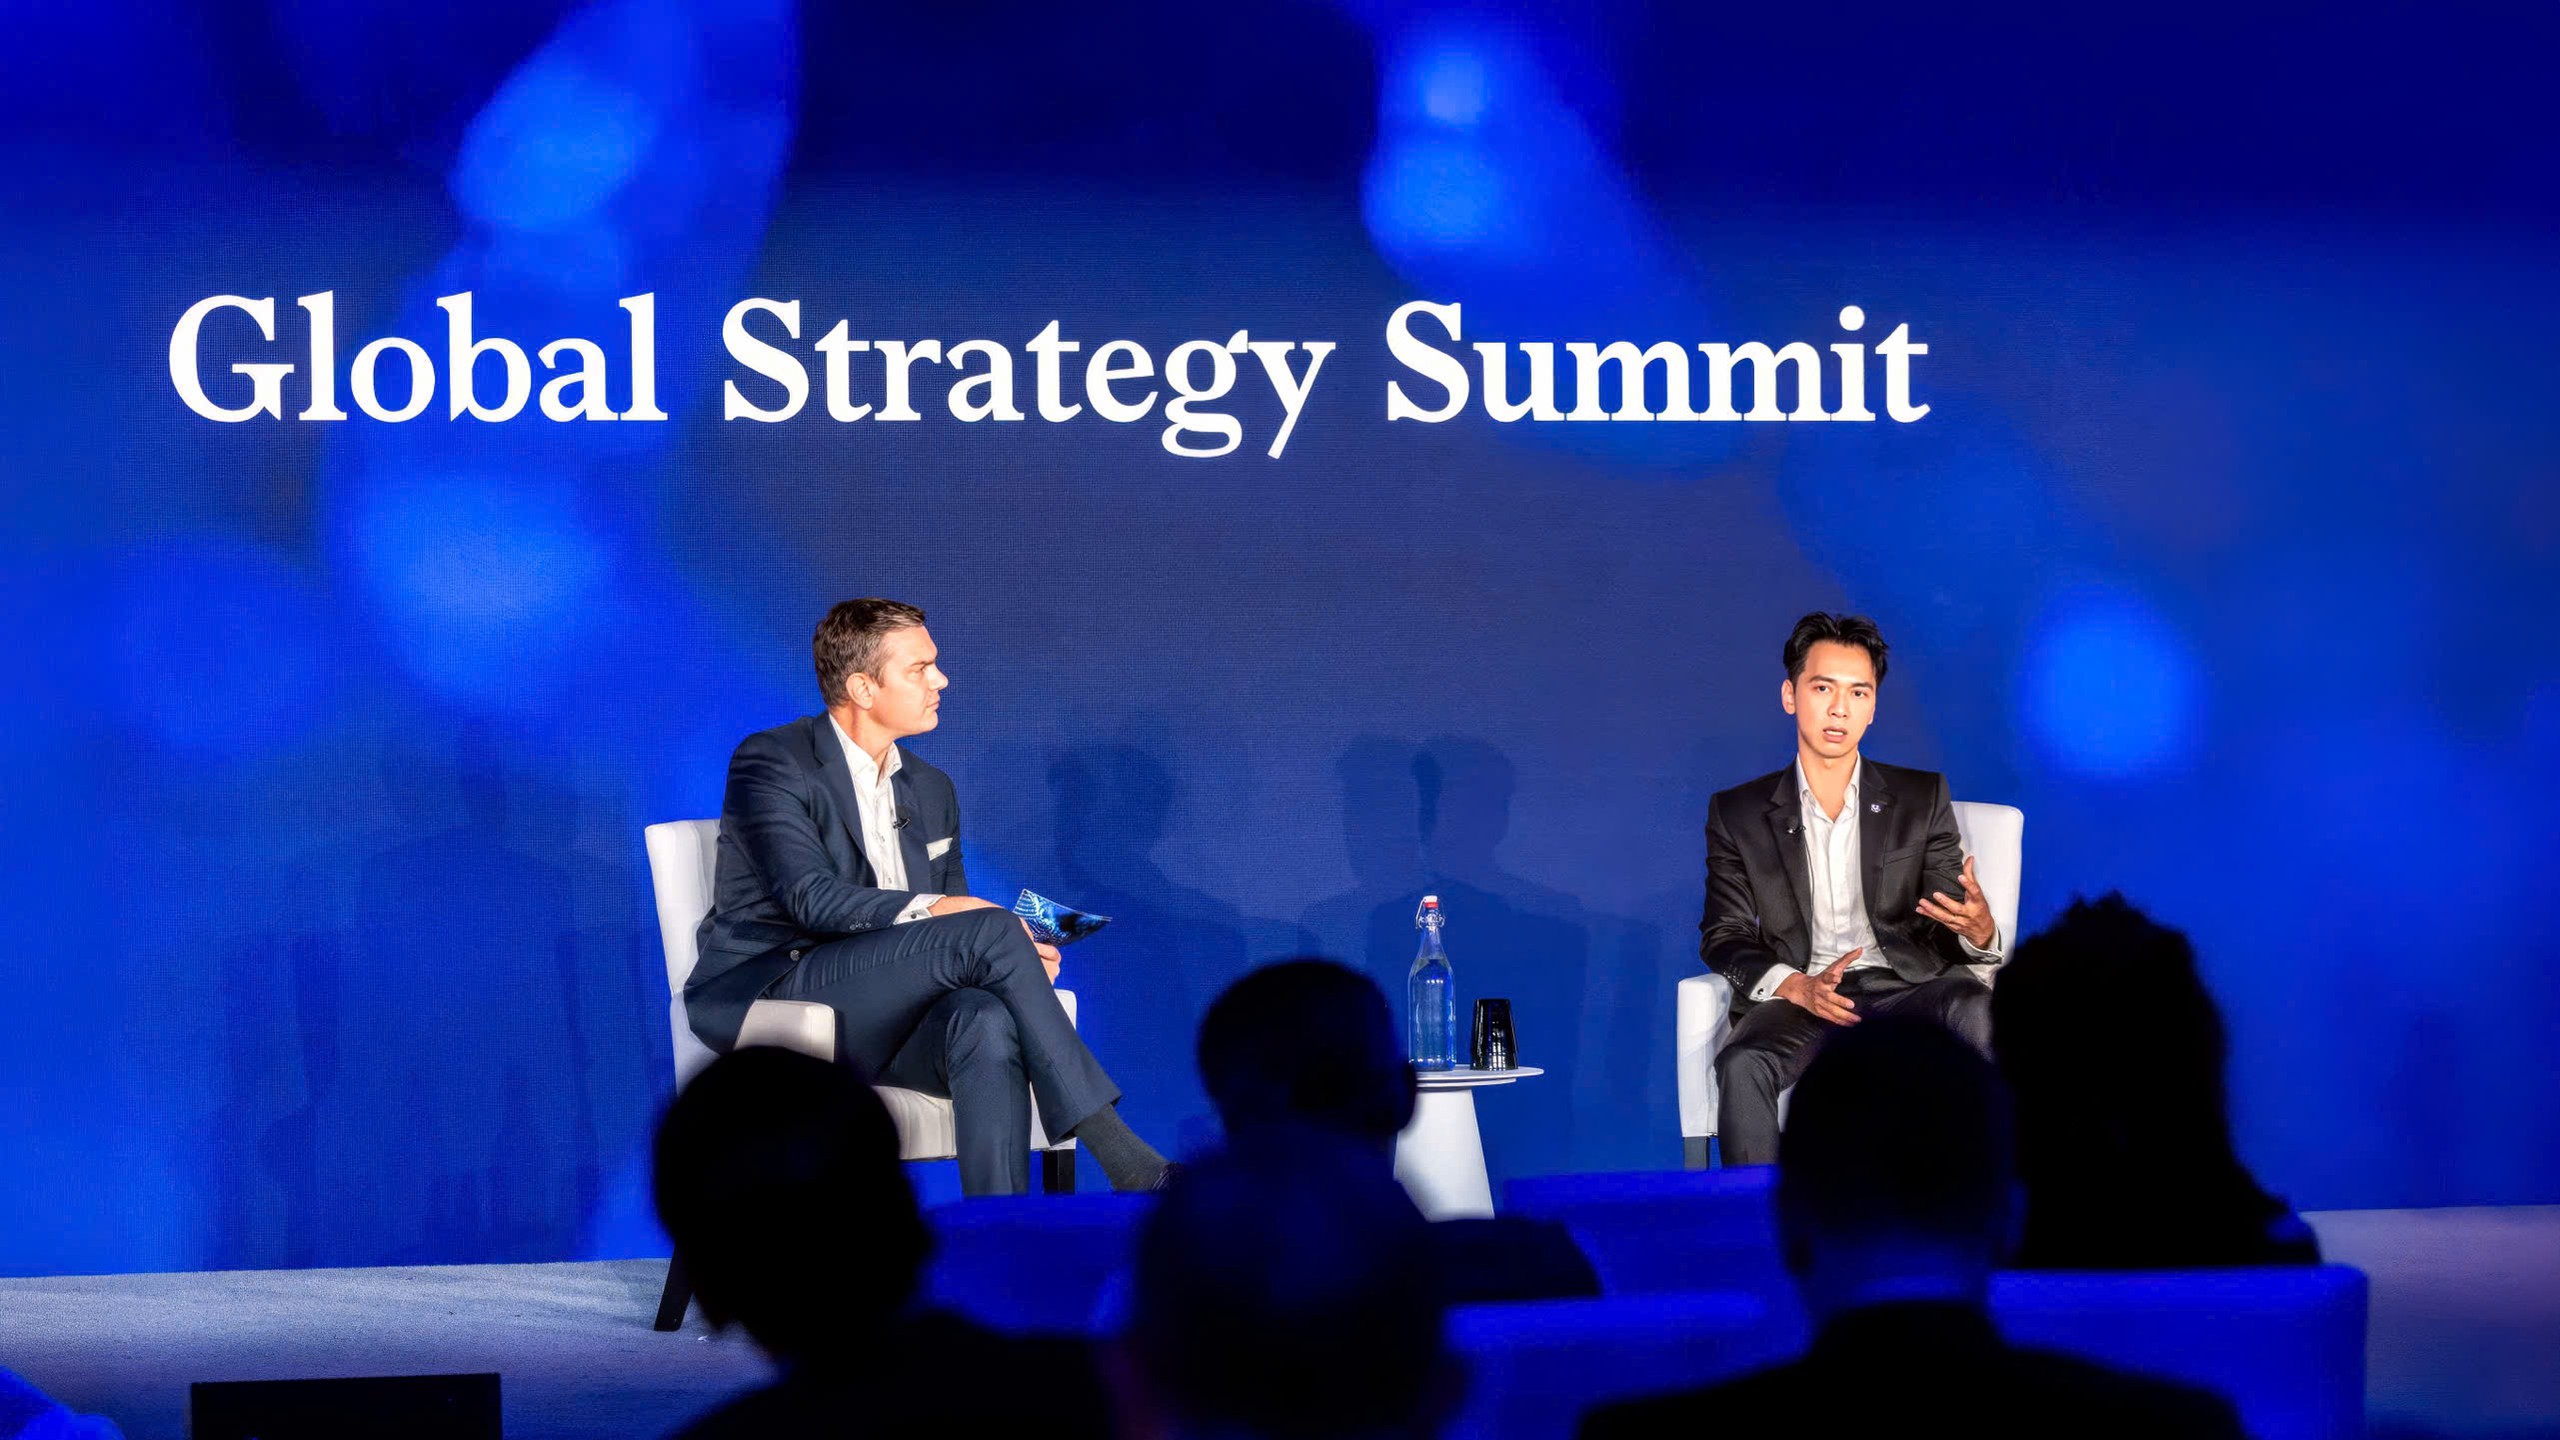
Nhìn thấy xu hướng không đồng nghĩa phải chạy theo là chia sẻ của ông Trần Hùng Huy tại Global Strategy Summit 2026 - Ảnh: DNCC
"Cần phân biệt đâu là xu hướng, đâu là những nền tảng thực sự. Nhìn thấy một xu hướng không có nghĩa là phải chạy theo nó", ông Huy chia sẻ
Một ví dụ được ông Huy nhắc tới là giai đoạn thị trường trái phiếu doanh nghiệp tại Việt Nam tăng trưởng nhanh. Khi nhiều tổ chức tài chính bắt đầu tham gia và ghi nhận nguồn thu từ thị trường này, áp lực đặt lên những đơn vị chưa bước vào là điều khó tránh khỏi.
Với một ngân hàng niêm yết, sức ép đó không chỉ đến từ cạnh tranh, mà còn từ kỳ vọng của thị trường, nhà đầu tư và chính những câu hỏi đặt ra trong quá trình quản trị. ACB khi đó lựa chọn không tham gia mạnh do đánh giá thời điểm và một số điều kiện nền tảng của thị trường chưa phù hợp.
Tuy nhiên, "không tham gia" không có nghĩa là đứng ngoài. Ngân hàng vẫn theo sát thị trường, nghiên cứu mô hình và xây dựng năng lực để hiểu sâu hơn về lĩnh vực này, sẵn sàng khi điều kiện thay đổi.
Thực tế, sau giai đoạn thị trường biến động, khung pháp lý cũng từng bước được hoàn thiện theo hướng chặt chẽ, minh bạch hơn. Trong bối cảnh đó, ngân hàng mở rộng các hoạt động liên quan đến trái phiếu doanh nghiệp.
"Có những thời điểm doanh nghiệp phải đủ linh hoạt để thay đổi rất nhanh, nhưng cũng có những thời điểm cần đủ kỷ luật để không chạy nhanh hơn những nền tảng mà thị trường thực sự có", ông Huy nhìn nhận.
Kỷ luật chiến lược không đồng nghĩa với đứng yên
Theo ông Huy, chiến lược không phải một tài liệu được xây dựng cho 5 năm rồi chờ đến cuối chu kỳ mới đánh giá lại. Khi chuyển sang thực thi, các đội ngũ chuyển đổi cần làm việc cùng đơn vị kinh doanh, xây dựng năng lực và từng bước chuyển giao tri thức vào bên trong tổ chức.
Doanh nghiệp phải liên tục đánh giá thị trường và đo lường trong suốt quá trình, đồng thời bắt đầu đặt câu hỏi cho giai đoạn tiếp theo. Bởi những giả định được sử dụng để xây dựng chiến lược hôm nay có thể đã thay đổi trước khi chiến lược đó đi hết vòng đời.
Sự phát triển của tài sản số là một ví dụ. Những lĩnh vực có thể chưa hiện diện rõ nét tại thời điểm một chiến lược được thiết kế có thể trở thành biến số đáng kể chỉ vài năm sau đó. Bởi vậy, theo cách tiếp cận này, chiến lược là một quá trình liên tục quan sát, thực thi, học hỏi và thiết kế lại.
Cách tiếp cận này cũng đang được ngân hàng áp dụng trong chu kỳ chiến lược 2025-2030 với tầm nhìn trở thành tập đoàn tài chính hiệu quả, cung cấp giải pháp cá nhân hóa trên nền tảng tích hợp, dựa trên công nghệ, dữ liệu và trí tuệ nhân tạo.
Sau khi kết thúc chiến lược 5 năm trước với lợi nhuận tăng khoảng ba lần, ACB đặt ba mục tiêu dài hạn đến năm 2030 gồm ROE trên 20%, CASA trên 30% và tỉ trọng thu thuần phí trên 20%. Đây không chỉ là các mục tiêu về quy mô hay lợi nhuận, mà đi cùng yêu cầu xây dựng những năng lực mới cho ngân hàng trong một môi trường cạnh tranh đang thay đổi.
Ngân hàng triển khai hơn 20 sáng kiến nhằm đưa chiến lược từ định hướng xuống thực thi.
Một trong những thay đổi được ngân hàng xác định là dịch chuyển từ việc cung cấp các sản phẩm tài chính riêng lẻ sang một hệ sinh thái giải pháp toàn diện hơn. Trong đó, ngân hàng và các công ty thành viên cùng tham gia đáp ứng nhu cầu quản lý tài chính, đầu tư và vận hành dòng tiền của khách hàng.
Ở từng phân khúc, định hướng này được cụ thể hóa theo những nhu cầu khác nhau. Với khách hàng cá nhân, ngân hàng phát triển các giải pháp số cho nhóm khách hàng ưu tiên, đồng thời mở rộng sản phẩm đầu tư và quản lý gia sản.
Với doanh nghiệp nhỏ và vừa (SME), ngân hàng hướng tới trở thành đối tác đồng hành trong suốt vòng đời doanh nghiệp, từ thanh toán, tài trợ đến quản lý. Với doanh nghiệp vừa và lớn, các giải pháp được thiết kế theo ngành, dòng tiền và chu kỳ kinh doanh, thay vì chỉ tập trung vào nhu cầu giao dịch.
Cách tiếp cận này cũng được mở rộng trong hệ sinh thái tổ chức, khi các công ty thành viên ngày càng tham gia sâu hơn vào việc đáp ứng nhu cầu của khách hàng. Từ quý I-2026, hai quỹ ACBC-AGF và ACBC-BGF được đưa ra thị trường, góp phần hoàn thiện hệ sinh thái đầu tư và đáp ứng nhu cầu đầu tư dài hạn của khách hàng.
Từ tháng 8-2026, Công ty TNHH Bảo hiểm Phi nhân thọ ACB (ACB Insurance) được Bộ Tài chính cấp phép hoạt động với vốn điều lệ 500 tỉ đồng, bổ sung mảng bảo hiểm phi nhân thọ và sức khỏe vào hệ sinh thái của ngân hàng.
Đây cũng là điểm nối với quan điểm ông Huy chia sẻ tại New York: "một chiến lược chỉ có thể chuyển động khi tổ chức bên dưới có khả năng chuyển động cùng".
Khi AI không còn chỉ là câu chuyện công nghệ
Theo ông Huy, công nghệ ngày càng dễ tiếp cận. Doanh nghiệp có thể đầu tư vào nền tảng, công cụ hay các mô hình mới, nhưng khó hơn là thay đổi cách con người và tổ chức đang vận hành.
Việc đưa một AI agent vào quy trình cũ không đồng nghĩa toàn bộ hệ thống sẽ tự động thay đổi. Nếu AI làm thay đổi cách công việc được thực hiện, doanh nghiệp cũng phải đặt lại câu hỏi về quy trình, vai trò và cách ra quyết định.
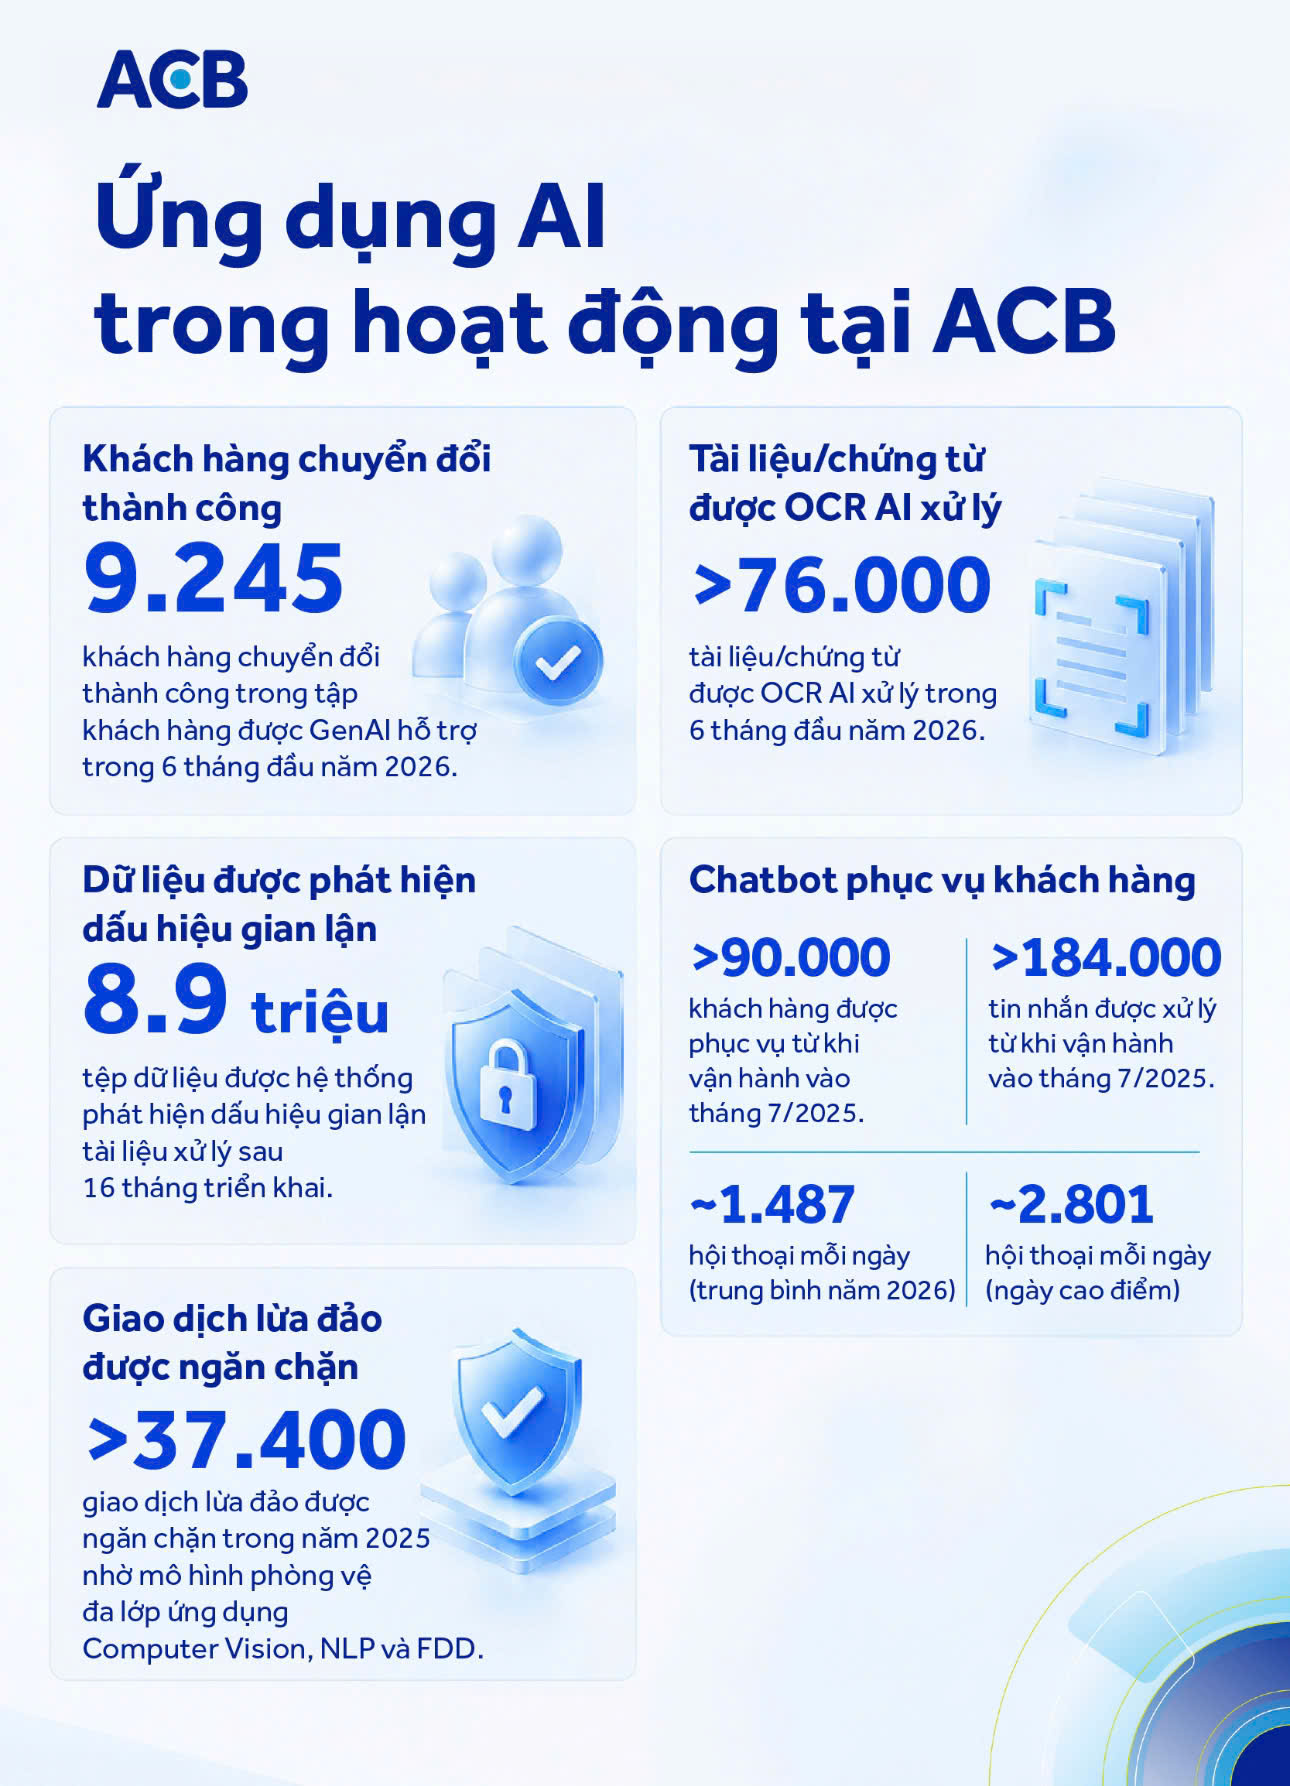
ACB đưa AI vào hỗ trợ các công cụ và tác vụ người dùng giúp phát hiện các dấu hiệu gian lận và có biện pháp ngăn chặn, xử lý kịp thời - Ảnh: DNCC
"AI không chỉ thách thức chúng ta học nhanh hơn, mà còn buộc chúng ta biết từ bỏ những cách làm từng tạo nên hiệu quả", ông Huy nhìn nhận.
Tổ chức đôi khi phải sẵn sàng đặt lại câu hỏi với những kinh nghiệm, quy trình và giả định đã trở thành thói quen. Ngân hàng xác định AI là công cụ tăng cường năng lực con người để phục vụ khách hàng. Với các quyết định trọng yếu, con người vẫn giữ vai trò kiểm tra, phê duyệt và chịu trách nhiệm cuối cùng.
Theo ngân hàng này, danh mục ứng dụng AI đang được triển khai theo bốn nhóm gồm nâng cao năng suất và lan tỏa tri thức; hỗ trợ tăng trưởng và trải nghiệm khách hàng; vận hành và tự động hóa; quản trị rủi ro và khai thác dữ liệu.
New York không phải lần đầu Chủ tịch ACB tham gia các cuộc trao đổi quốc tế về những vấn đề vượt ra ngoài ngành ngân hàng.
Tháng 8-2025 tại Incheon, Hàn Quốc, ông Trần Hùng Huy tham gia APEC Public-Private Dialogue trong khuôn khổ SOM3, cùng các nhà hoạch định chính sách, học giả và doanh nghiệp từ 21 nền kinh tế thành viên trao đổi về cách xây dựng các hệ thống thích ứng với biến động nhân khẩu học.
New York, nơi tổ chức Global Strategy Summit 2026 - diễn đàn chiến lược cấp cao do McKinsey & Company tổ chức - Ảnh: DNCC
Khi đó, thay vì chỉ nói về sản phẩm tài chính, ông Huy đặt câu hỏi rộng hơn về cách hệ thống tài chính cần được thiết kế không chỉ cho "chu kỳ kinh tế", mà còn cho "vòng đời" của mỗi con người.
Từ Incheon đến New York, chủ đề của các cuộc đối thoại có thể khác nhau nhưng điểm chung là những trải nghiệm của một doanh nghiệp Việt Nam ngày càng được đặt trong những câu hỏi mà cộng đồng kinh doanh toàn cầu cũng đang tìm lời giải.