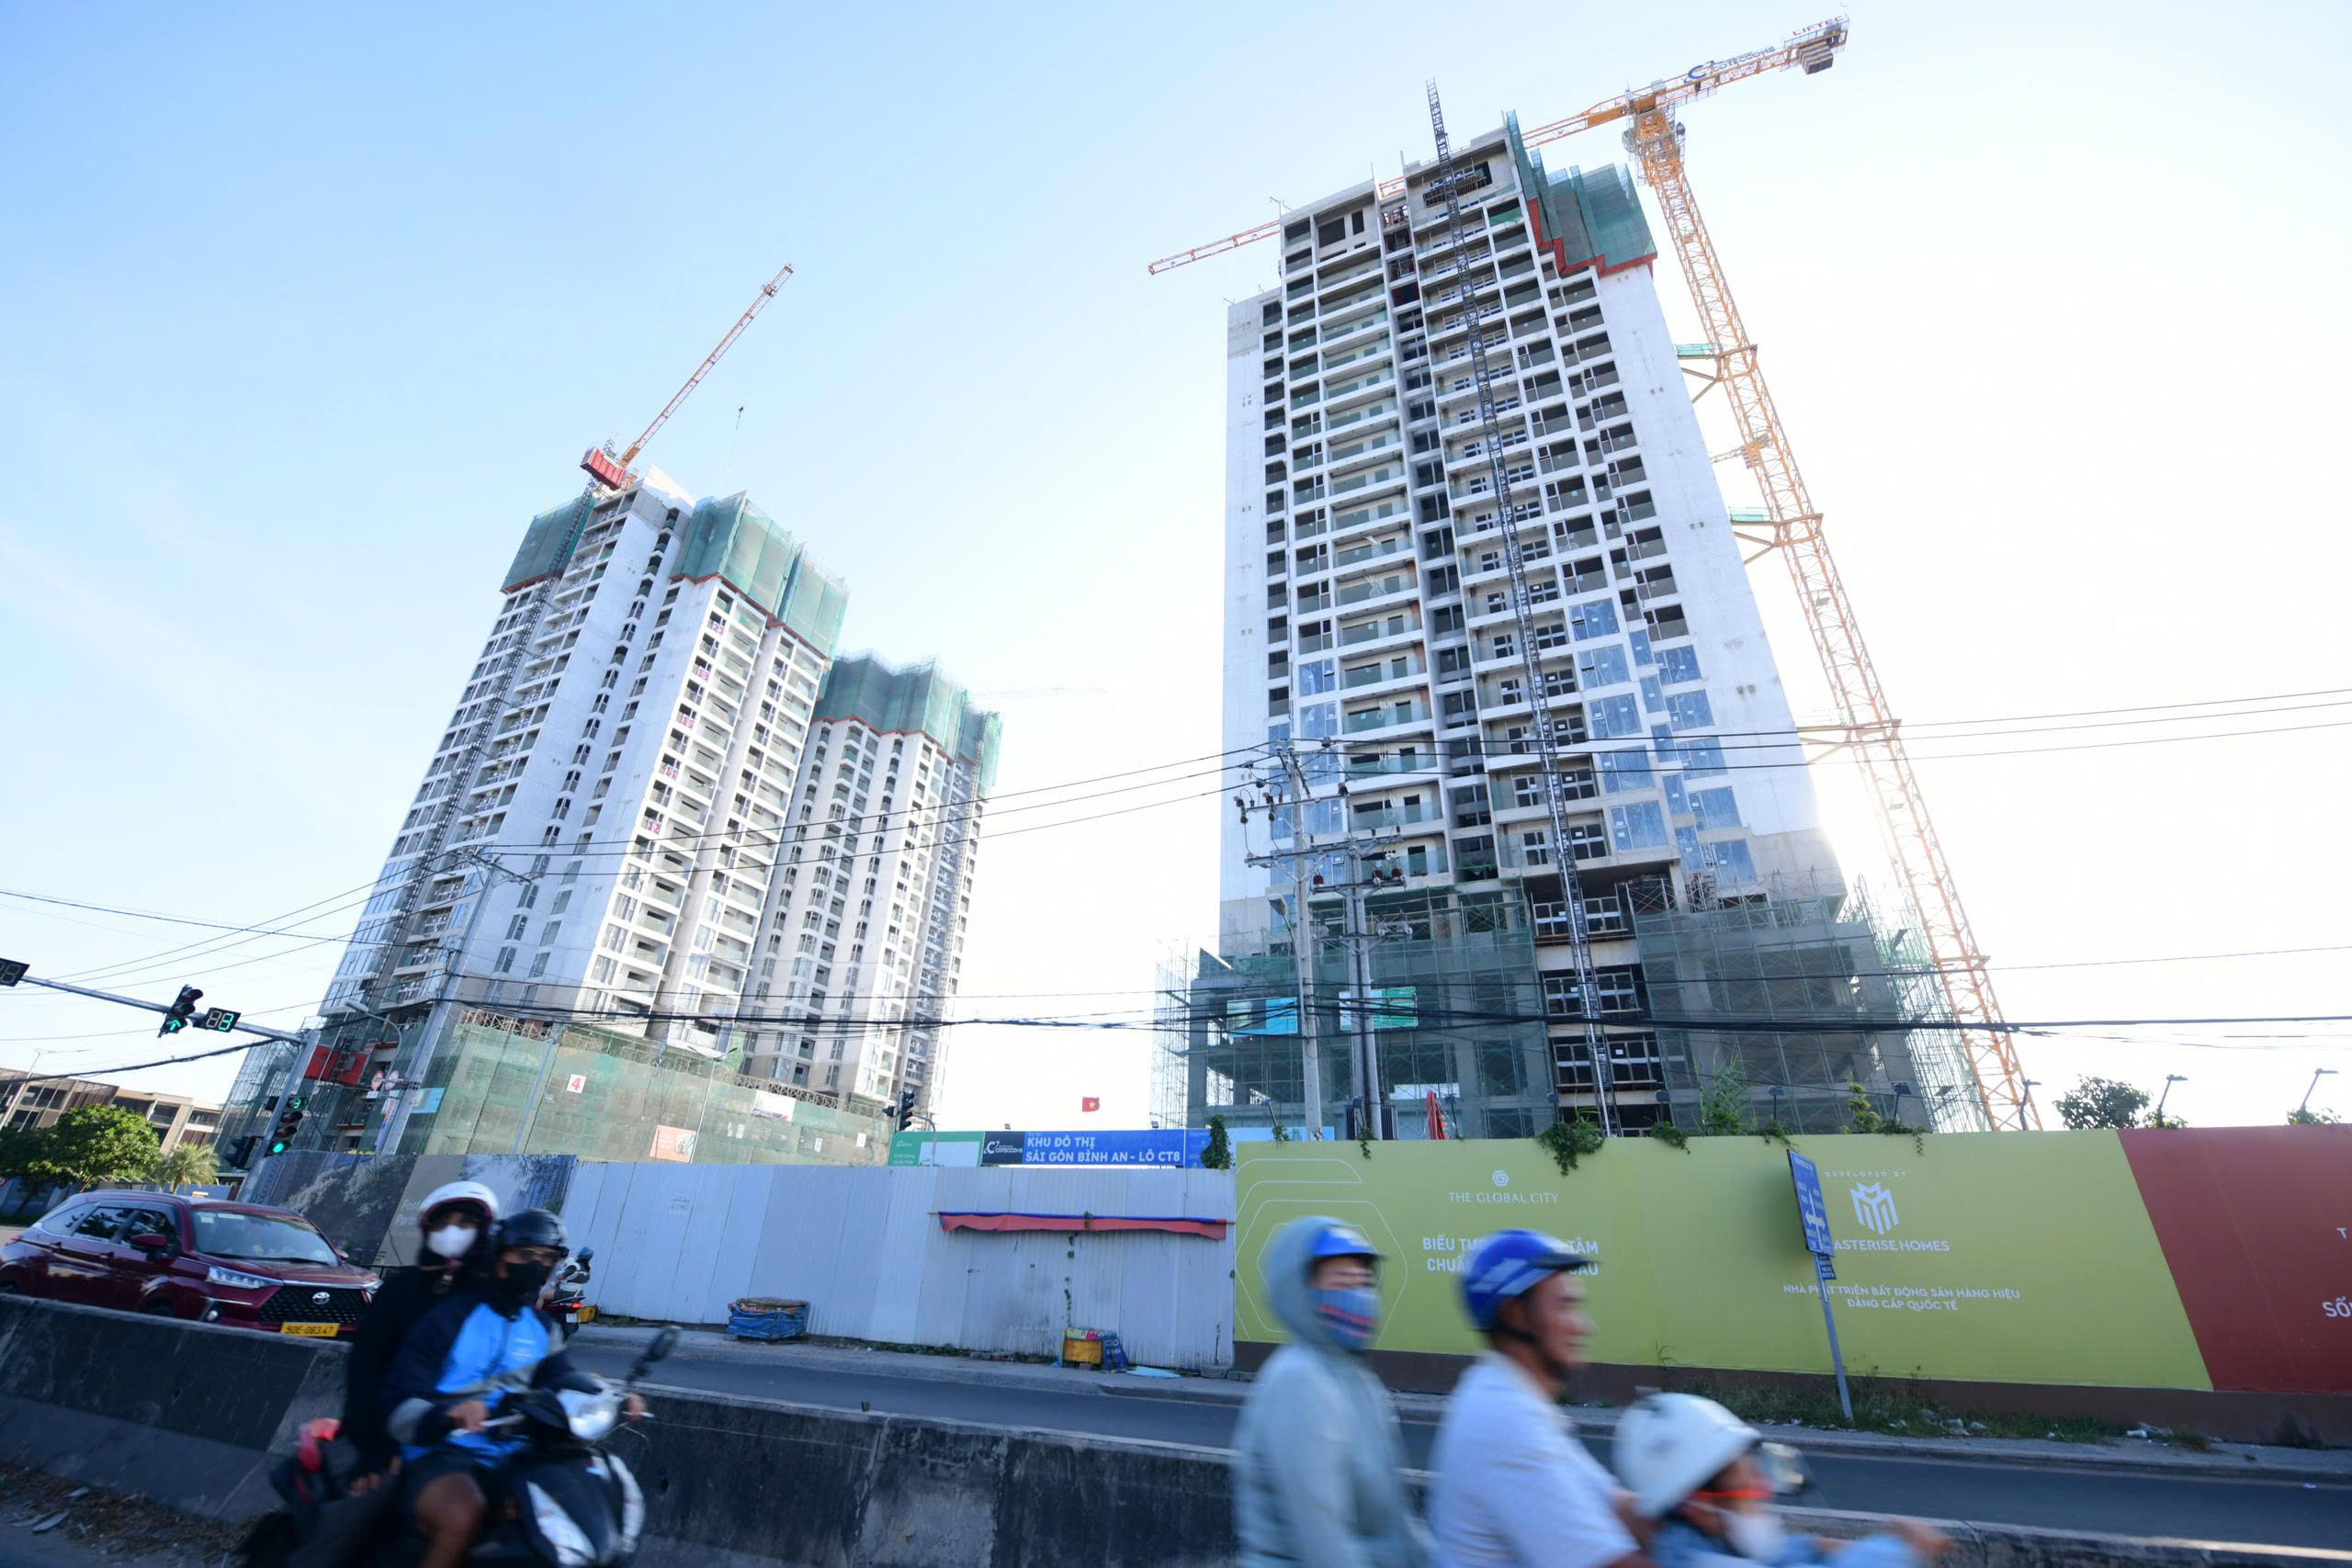
Lãi suất tăng cũng đang phả sức nóng lên những người mua nhà bằng vốn vay ngân hàng, đặc biệt với các khoản vay đã chuyển sang giai đoạn thả nổi - Ảnh: QUANG ĐỊNH
Mới ngày nào lãi suất tiết kiệm xoay quanh 5 - 6%, kỳ hạn ngắn thậm chí dưới 4%. Nhưng nay tình hình đã khác, với người vay, lãi suất dưới 10% chỉ còn ở "thời xa vắng".
Khi tiền mặt là vua
Có hơn 3 tỉ đồng tiền nhàn rỗi, chị N.Miến (40 tuổi, ở Hà Nội) quyết định gửi kỳ hạn 12 tháng tại một chi nhánh ngân hàng ở khu vực Hà Đông.
Theo chị, biểu lãi suất niêm yết chỉ mang tính tham khảo. "Thực tế tôi nhận được lời mời lãi suất hấp dẫn hơn niêm yết, chưa kể còn có tặng quà, voucher, áp mã… các kiểu. Với lãi suất hơn 9%/năm, mỗi năm tôi nhận hơn 270 triệu đồng tiền lãi", chị N.Miến nói.
Ở tuổi 65, bà Nguyễn Xuyến (cùng ngụ Hà Nội) còn đưa ra một quyết định "táo bạo" hơn: bán vàng tích cóp để chuyển tiền sang gửi ngân hàng.
"Thấy ngân hàng chào lãi suất hấp dẫn, trong khi giá vàng lại giảm, tôi bán vàng, gửi tiết kiệm để trang trải cuộc sống", bà Xuyến chia sẻ.
Các dữ liệu cũng chỉ ra nhờ mặt bằng lãi suất neo ở mức cao, tốc độ huy động vốn tiếp tục tăng nhanh hơn tăng trưởng tín dụng trong tháng 8.
Số thống kê tính đến ngày 18-8, dư nợ tín dụng toàn hệ thống tăng 0,2% so với cuối tháng 7, trong khi huy động tăng tới 1%.
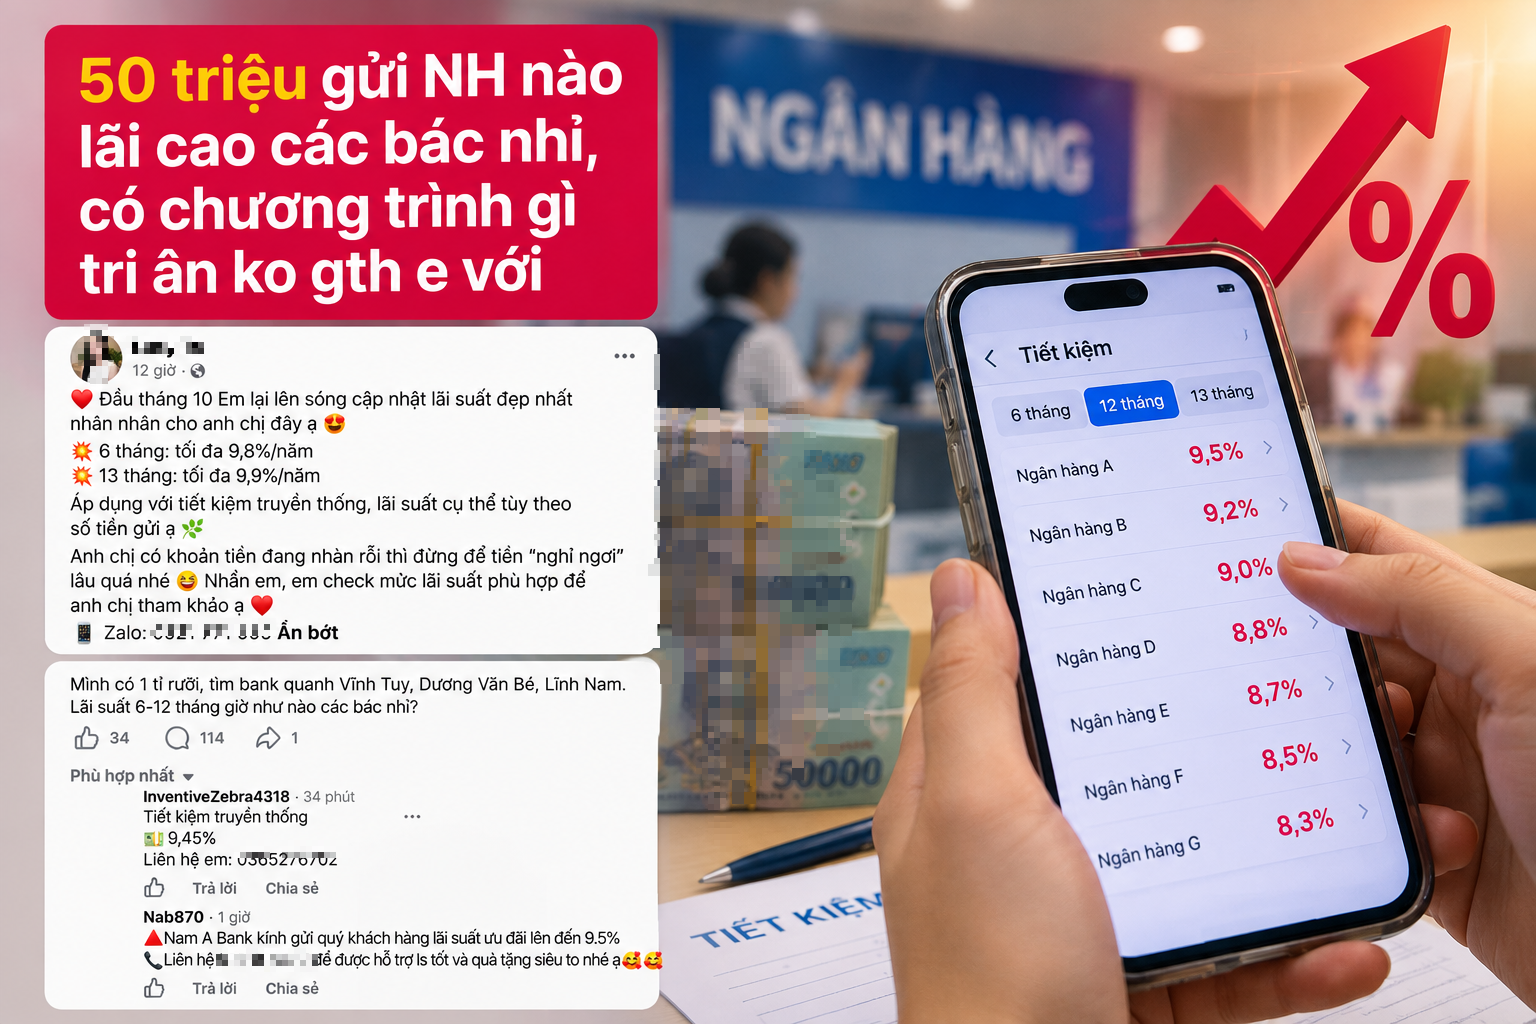
Người có tiền nhàn rỗi đua nhau lên mạng tìm kiếm nơi trả lãi suất cao nhất, nhân viên các ngân hàng cũng chào mời với mức hấp dẫn - Ảnh chụp màn hình
Ghi nhận của Tuổi Trẻ trên một số hội nhóm gửi tiết kiệm, so sánh lãi suất, nhiều người có tiền nhàn rỗi đang "săn" lãi suất, liên tục hỏi nhau ngân hàng nào trả lãi cao, gửi bao nhiêu tiền thì được cộng thêm lãi suất.
Lãi suất cao cũng đang làm "lu mờ" các kênh tài sản khác, như chứng khoán.
Thạc sĩ Lý Thị Hiền - Trưởng phòng cấp cao Phòng Phân tích khách hàng cá nhân, Chứng khoán Yuanta Việt Nam - cho biết trong 10 năm gần đây, VN-Index tăng bình quân 13 - 14%/năm, trong khi lãi suất tiền gửi 6-12 tháng bình quân khoảng 6%.
Như vậy phần bù rủi ro mà nhà đầu tư cổ phiếu được hưởng khoảng 8 điểm %. Nếu giữ nguyên phần bù này, khi tiền gửi lên 9%/năm đòi hỏi lợi nhuận kỳ vọng của VN-Index phải đạt khoảng 17%/năm, có vậy họ mới nắm giữ cổ phiếu.
Lặng người vì thông báo lãi vay từ 10,6% vọt lên 15,3%
Lãi suất tăng khiến hàng vạn gia đình vay theo lãi suất thả nổi để mua nhà trả góp phải đau đầu, vì phải dành thêm thu nhập để trả lãi vay, như trường hợp của anh Hải (35 tuổi).
Vay mua căn hộ ở chung cư Linh Đàm, còn dư nợ khoảng 1 tỉ đồng, hiện anh cứ thấp thỏm. Khi còn được hưởng lãi suất ưu đãi, tiền góp nằm trong khả năng cân đối của hai vợ chồng. Nhưng anh lo lãi suất còn cao kéo dài đến ngày hợp đồng vay kết thúc ưu đãi, khoản vay chuyển sang áp dụng lãi suất thả nổi.
"Thu nhập của hai vợ chồng không tăng. Nếu lãi vay tăng, tiền trả lãi sẽ ăn vào chi phí sinh hoạt của gia đình", anh Hải nói.
Giao dịch nhà đất giảm 18%
Theo Bộ Xây dựng, trong quý 2-2026, cả nước ghi nhận 26.567 giao dịch căn hộ chung cư và nhà ở riêng lẻ, giảm 23% so với cùng kỳ năm trước. Với đất nền, mức sụt giảm còn mạnh hơn, số giao dịch đạt 73.438, giảm 40%.
Lũy kế 6 tháng đầu năm, tổng lượng giao dịch bất động sản đạt khoảng 239.860 giao dịch, giảm 18% so với cùng kỳ.
Với vay vốn, thuyền to thì sóng to. Một doanh nghiệp kinh doanh bất động sản tại Hà Nội cho biết vừa nhận được thông báo điều chỉnh lãi suất khoản vay 57 tỉ đồng chỉ sau một tháng giải ngân.
Một tháng trước lãi suất vay là 10,6%/năm, nay là 15,3%/năm (tăng thêm 4,7%, tức tăng 44% so với ban đầu).
Ông P.Đ.T - Tổng giám đốc một doanh nghiệp bất động sản ở Hà Nội - than thở với người gửi tiền, lãi suất tăng thêm 1% là thêm thu nhập. Với người đi vay, 1% lại bào mòn lợi nhuận của doanh nghiệp.
Một dự án mất vài năm mới tạo ra dòng tiền, nhưng chi phí lãi vay phát sinh từng ngày.
Nếu đầu ra chậm lại đúng lúc lãi suất tăng, doanh nghiệp chịu sức ép từ cả hai phía: hàng bán chậm nhưng tiền lãi vẫn phải trả.
Không phải lúc nào phần chi phí này cũng có thể chuyển sang khách hàng bằng cách tăng giá bán. Khi sức mua yếu, doanh nghiệp có thể phải chấp nhận giảm biên lợi nhuận, giãn tiến độ đầu tư, thu hẹp quy mô hoặc tìm cách giảm dư nợ.
Lãi suất tăng, chứng khoán và đất cũng "vạ lây"
Lãi suất tăng cũng không dừng lại ở câu chuyện của người gửi, người vay, nó còn làm thay đổi cách dòng tiền được phân bổ trong nền kinh tế, cụ thể là chứng khoán và bất động sản.
Bà Lý Thị Hiền phân tích khi lãi suất tiền gửi tăng, nhà đầu tư cũng đòi hỏi mức tăng tương ứng với các tài sản đầu tư khác, như cổ phiếu. Nếu triển vọng lợi nhuận doanh nghiệp không thay đổi, nhà đầu tư sẽ chỉ chấp nhận mua cổ phiếu ở mức giá thấp hơn.
Giai đoạn năm 2022 là một ví dụ. Lãi suất tăng nhưng lợi nhuận doanh nghiệp không tăng tương ứng, VN-Index có giai đoạn giảm 30%. Dòng tiền đồng thời dịch chuyển sang tiết kiệm, thanh khoản chứng khoán suy giảm.
Theo dữ liệu Yuanta Việt Nam, phải đến cuối năm 2022 - đầu năm 2023, khi giá đã giảm sâu, chứng khoán mới hấp dẫn trở lại.
Vậy chu kỳ lần này có gì đặc biệt? Theo bà Hiền, dù lãi suất tăng từ đầu năm 2026, lợi nhuận của doanh nghiệp niêm yết trong hai quý đầu năm vẫn tăng trưởng tích cực. Cùng với câu chuyện nâng hạng và triển vọng kinh tế, yếu tố này giúp thị trường chứng khoán có thêm lực đỡ.
Tuy nhiên những yếu tố ấy cũng không thể phá vỡ quy luật. Tác động của giá vốn đã thể hiện rõ hơn qua dòng tiền. Theo Yuanta Việt Nam, thanh khoản trên sàn HoSE từ khoảng 31.500 tỉ đồng/phiên trong tháng 1-2026 đã giảm xuống khoảng 13.000 - 14.000 tỉ đồng/phiên trong quý 3.
Ai cũng hỏi lãi suất khi nào giảm!
Bà Hiền dự báo mặt bằng lãi suất có thể tiếp tục đi ngang ở vùng cao đến cuối năm nay. Thanh khoản ngắn hạn của hệ thống ngân hàng đã cải thiện, nhưng nhu cầu vốn trung và dài hạn cho đầu tư công, hạ tầng và các dự án lớn vẫn cao, khiến lãi suất huy động khó giảm nhanh.
Thậm chí đầu năm 2027 lãi suất thậm chí có thể nhích lên, khi các ngân hàng bước vào chu kỳ tín dụng mới, trước khi có dư địa hạ nhiệt rõ hơn từ quý 2 hoặc quý 3, tùy điều kiện thanh khoản trong nước và diễn biến chính sách tiền tệ quốc tế.