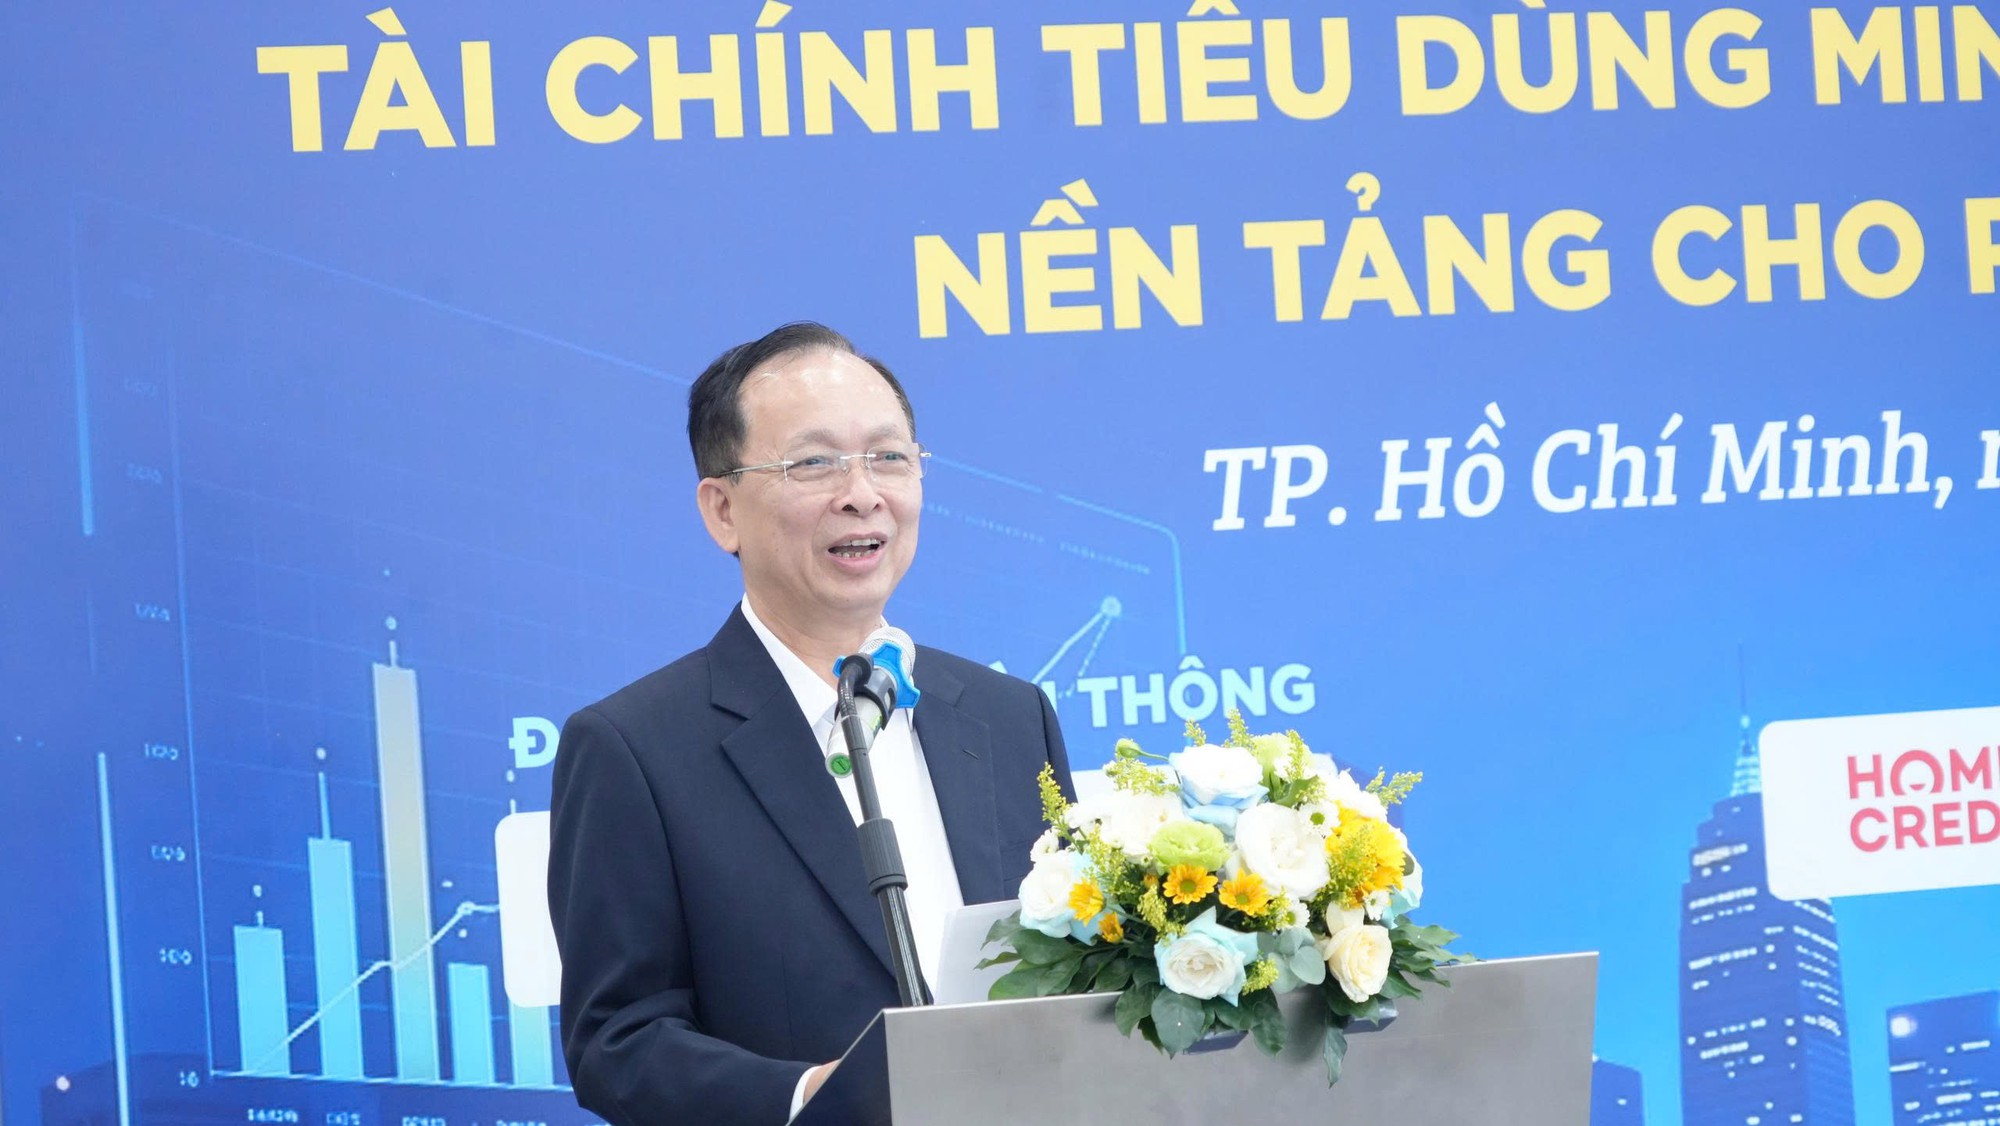
Ông Đào Minh Tú, Phó chủ tịch kiêm Tổng thư ký VNBA, phát biểu tại hội thảo - Ảnh: A.H.
Cạnh tranh cho vay tiêu dùng giữa ngân hàng và công ty tài chính ngày càng gay gắt
Thông tin này được nêu ra tại hội thảo "Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững" do Câu lạc bộ Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức hôm nay, 2-10.
Tính riêng dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của khối công ty tài chính là gần 185.000 tỉ đồng tính đến cuối tháng 8, tăng 13,37% so với cùng kỳ năm trước.
Trong đó cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỉ đồng, tăng hơn 19%, còn dư nợ tín dụng qua thẻ đạt trên 51.000 tỉ đồng.
Ông Đào Minh Tú, Phó chủ tịch kiêm Tổng thư ký VNBA, cho hay quy mô của tín dụng tiêu dùng cho thấy tài chính tiêu dùng đã trở thành một bộ phận đáng kể của hoạt động tín dụng, gắn trực tiếp với sức mua của người dân và sự lưu chuyển hàng hóa, dịch vụ.
Trong bối cảnh tiêu dùng trong nước ngày càng được kỳ vọng là một động lực quan trọng của tăng trưởng, một thị trường tài chính tiêu dùng lành mạnh sẽ góp phần kết nối nhu cầu của người dân với hoạt động sản xuất, thương mại và dịch vụ.
Tại hội thảo, ông Lê Xuân Đồng - Giám đốc điều hành Khối Nghiên cứu thị trường và Tư vấn, FiinGroup Việt Nam - cho biết năm 2025, tín dụng tiêu dùng toàn thị trường tăng 25,7%, trong khi dư nợ của các công ty tài chính đang hoạt động chỉ tăng 13,9%.
Thị phần của khối này trong tổng dư nợ cho vay tiêu dùng của ngân hàng và công ty tài chính giảm từ 7% năm 2021 xuống 4,6% năm 2025.
Điều này cho thấy dù tín dụng tiêu dùng của các công ty tài chính vẫn tăng trưởng khá nhưng sức ép cạnh tranh trên thị trường đang ngày càng rõ nét. Tín hiệu khả quan là tỉ lệ nợ xấu đã giảm từ 11,2% năm 2023 xuống 7,2% năm 2025.
Tuy nhiên để duy trì tăng trưởng bền vững, vẫn đòi hỏi công ty tài chính giải bài toán thu hồi nợ và chi phí quản trị rủi ro. Thu hồi nợ còn nhiều thách thức do khuôn khổ cho hoạt động thu hồi nợ chuyên nghiệp còn hạn chế, trong khi yêu cầu về bảo vệ khách hàng ngày càng cao.
Chi phí vận hành gia tăng, công ty tài chính phải tăng cường năng lực thu hồi nợ nội bộ, kéo theo yêu cầu lớn hơn về nhân sự, công nghệ, kiểm soát và tuân thủ.
Đề xuất nâng trần vay, hạn chế vay chồng vay
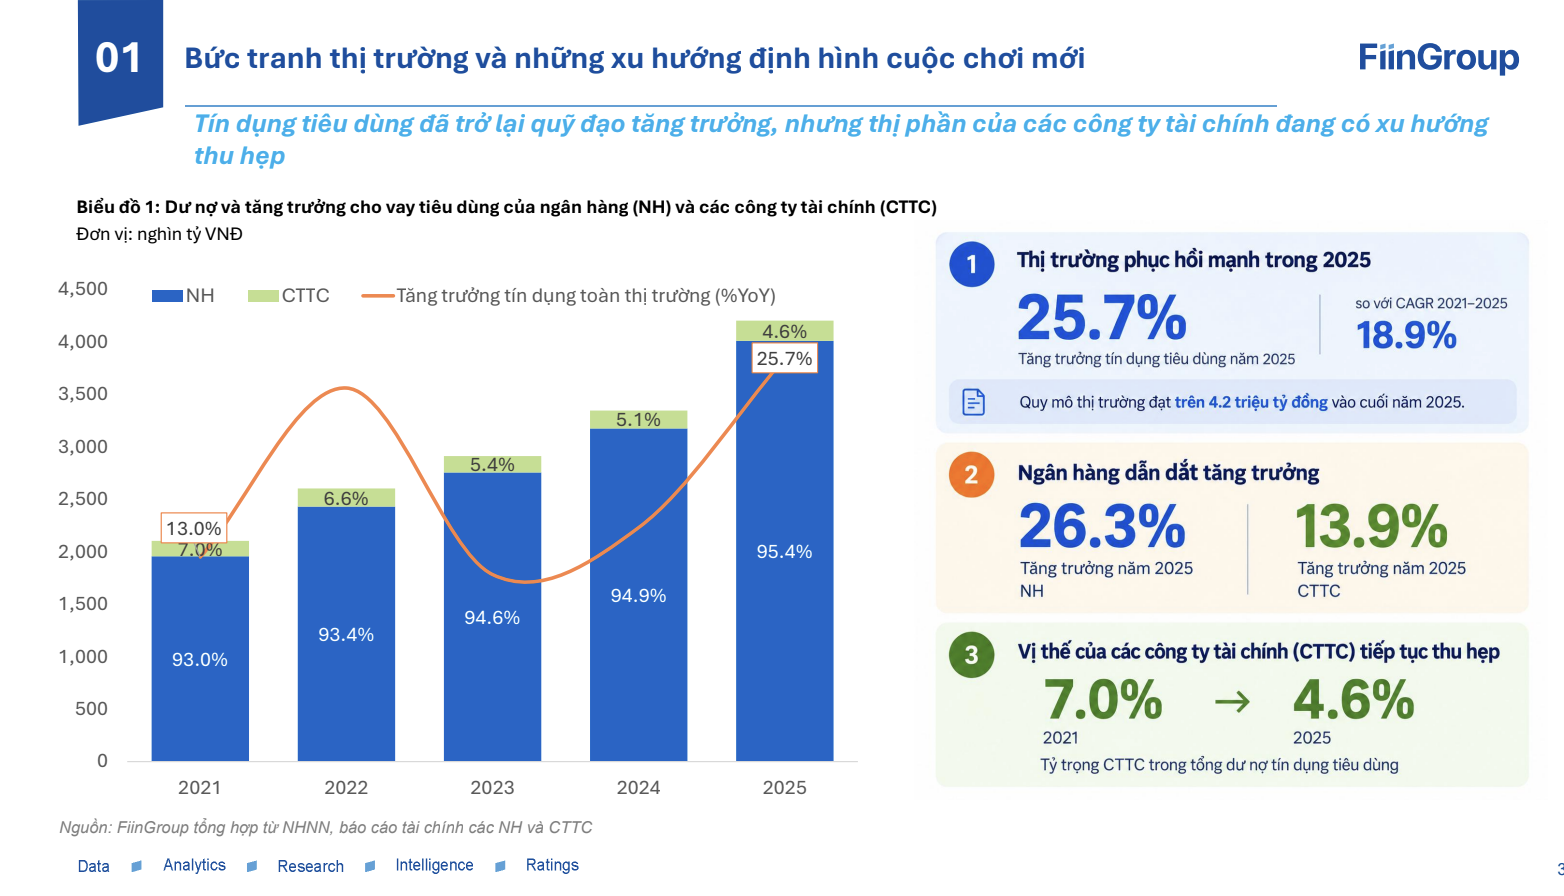
Thị phần của các công ty tiêu dùng trong tổng dư nợ cho vay tiêu dùng giảm từ 7% năm 2021 xuống 4,6% năm 2025 - Nguồn: FiinGroup
Để mở rộng tiếp cận vốn, ông Lê Đức Hải, Phó tổng giám đốc Mcredit, kiến nghị Ngân hàng Nhà nước nghiên cứu điều chỉnh hạn mức cho vay theo hướng dựa trên rủi ro.
Theo Mcredit, mức cho vay tối đa của công ty tài chính trên một khách hàng là 100 triệu đồng, trừ cho vay mua ô tô có bảo đảm, được duy trì từ năm 2017, trong khi thu nhập và giá trị hàng hóa thiết yếu đã tăng. Mức trần này có thể khiến khách hàng có nhu cầu chính đáng phải vay đồng thời tại nhiều tổ chức, làm tăng rủi ro vay chồng vay.
Các công ty tài chính cũng đề nghị tăng tần suất cập nhật dữ liệu của Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC), để nhận diện kịp thời tình trạng vay của khách hàng.
FiinGroup cũng nhận định niềm tin vẫn là rào cản, khi một bộ phận người tiêu dùng còn đánh đồng công ty tài chính với các hình thức cho vay không được cấp phép. Điều này ảnh hưởng đến hình ảnh của ngành và khả năng tiếp cận khách hàng, nhất là khi thị trường xuất hiện thêm nhiều mô hình cho vay, kênh phân phối mới.
Ông Đào Minh Tú lưu ý việc mở rộng quy mô tín dụng phải đi cùng trách nhiệm của cả hai phía. Tổ chức cho vay cần thẩm định phù hợp, tư vấn trung thực, nhắc nợ và thu hồi nợ đúng quy định, đồng thời giải quyết kịp thời phản ánh.
Người vay cần cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ và thực hiện đúng cam kết. Khi quyền và nghĩa vụ được hiểu rõ, quan hệ tín dụng mới có cơ sở để duy trì lâu dài.