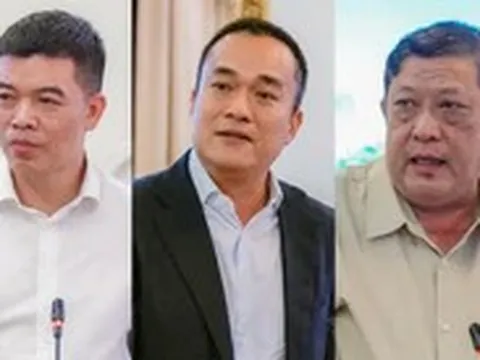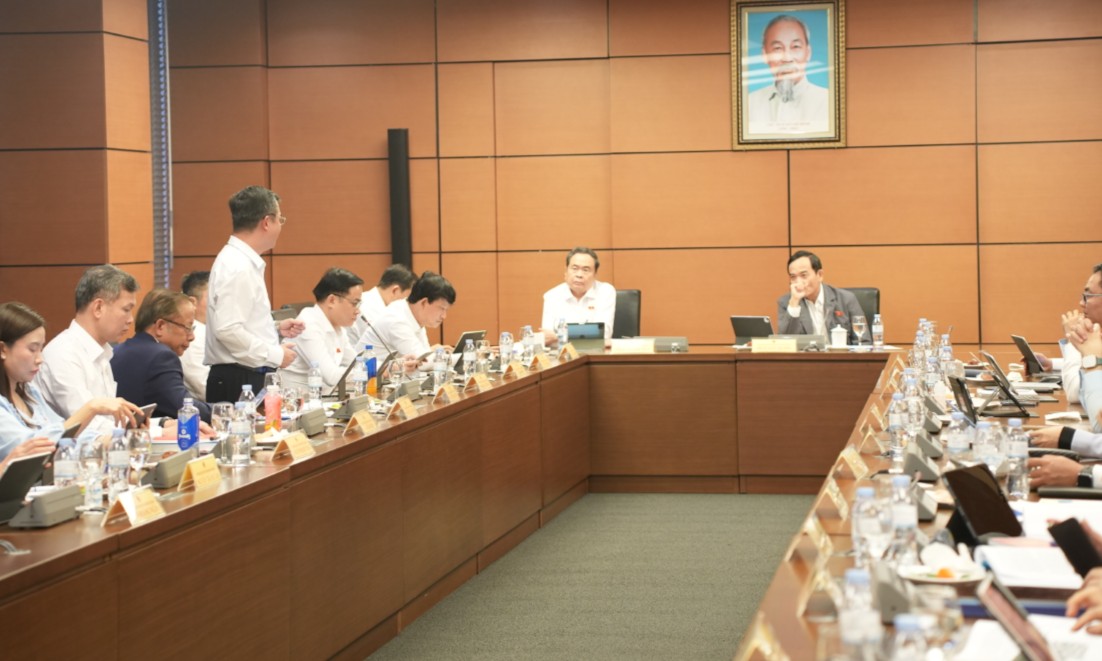
Chủ tịch Quốc hội Trần Thanh Mẫn (hàng trên, bên trái) và Bí thư Thành ủy TP.HCM Trần Lưu Quang dự buổi thảo luận - Ảnh: TIẾN LONG
Chiều 17-10, tại phiên thảo luận tổ về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, hai đại biểu là Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa cùng Chủ tịch hội đồng quản trị Vietcombank đã có trao đổi, ý kiến về khả năng tiếp cận vốn vay, cũng như các chính sách ưu đãi của doanh nghiệp nhỏ và vừa.
Doanh nghiệp nhỏ và vừa không thiếu gói vay, mà thiếu cơ chế để vay được
Phát biểu tại phiên thảo luận, đại biểu Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME), cho rằng vốn đang là một trong những nút thắt lớn nhất đối với khu vực doanh nghiệp chiếm số đông trong nền kinh tế.
Theo ông Thân, Việt Nam hiện có gần 6 triệu hộ kinh doanh và gần 1 triệu doanh nghiệp nhỏ và vừa.
Tuy nhiên, nhu cầu vốn phục vụ sản xuất, kinh doanh, đổi mới công nghệ và mở rộng thị trường ngày càng lớn, trong khi khả năng tiếp cận nguồn vốn của các doanh nghiệp vẫn hạn chế.
Ông Thân cho rằng cần nhìn nhận đầy đủ đặc thù của hoạt động ngân hàng, nhất là mối quan hệ giữa lãi suất huy động và lãi suất cho vay. Nếu lãi suất cho vay quá cao, doanh nghiệp khó có khả năng tiếp cận vốn; nhưng nếu lãi suất huy động quá thấp, việc thu hút tiền gửi cũng gặp khó khăn.
Từ thực tế đó, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa đề nghị nghiên cứu nhiều giải pháp huy động và phân bổ vốn, thay vì chỉ trông chờ vào nguồn tín dụng ngân hàng truyền thống.
Trong đó, ông kiến nghị sớm triển khai cơ chế thử nghiệm có kiểm soát (sandbox) đối với các mô hình tài chính mới; mở rộng vai trò của các tổ chức tài chính không nhận tiền gửi, tổ chức tài chính vi mô, các quỹ và tổ chức tài chính nước ngoài; đồng thời nghiên cứu mô hình ngân hàng số có khả năng huy động vốn, cho vay nhanh với chi phí thấp.
Ông Thân cho rằng những mô hình này cần được xem xét, thử nghiệm trong phạm vi phù hợp, thay vì quá e ngại rủi ro. Theo ông, nếu được thiết kế tốt, đây có thể là những kênh bổ sung nguồn vốn, góp phần giảm lãi suất và mở rộng cho vay tín chấp đối với doanh nghiệp nhỏ và vừa.
Đại biểu Nguyễn Văn Thân - Ảnh: TIẾN LONG
Tình hình tài chính doanh nghiệp nhỏ và vừa còn yếu
Phát biểu sau đó, đại biểu Nguyễn Thanh Tùng, Chủ tịch hội đồng quản trị Vietcombank, cho rằng việc xây dựng cơ chế hỗ trợ phải đi vào thực chất, có trọng tâm, trọng điểm, bởi nguồn lực hỗ trợ luôn có giới hạn.
Theo ông Tùng, doanh nghiệp nhỏ và vừa khó vay vốn xuất phát từ nhiều nguyên nhân: tình hình tài chính còn yếu; năng lực quản trị tài chính, sản xuất, kinh doanh và phát triển thị trường còn hạn chế; phương án vay vốn chưa tốt; tài sản bảo đảm không đủ do doanh nghiệp chưa tích lũy được nhiều.
Đây là những yếu tố khiến doanh nghiệp khó đáp ứng các điều kiện tín dụng. Ngay cả khi chuyển sang cơ chế cho vay dựa trên dòng tiền hoặc sử dụng khoản phải thu làm tài sản bảo đảm, việc triển khai cũng không đơn giản nếu doanh nghiệp không có khoản phải thu đủ điều kiện.
Về lãi suất, ông Tùng lưu ý chính sách ưu đãi cần được thiết kế ở mức hợp lý. Nếu yêu cầu ngân hàng cho vay với lãi suất quá thấp trong khi chi phí huy động vốn tăng cao, hoạt động cho vay có thể thua lỗ và khó duy trì lâu dài.
Ông cho rằng mức lãi suất cho vay thấp hơn mặt bằng chung khoảng 1-2 điểm phần trăm có thể là phương án phù hợp hơn, vừa tạo ưu đãi cho doanh nghiệp, vừa bảo đảm động lực tham gia của ngân hàng.
Chủ tịch hội đồng quản trị Vietcombank Nguyễn Thanh Tùng - Ảnh: TIẾN LONG
Chủ tịch hội đồng quản trị Vietcombank cũng đề nghị hỗ trợ doanh nghiệp nâng cao năng lực quản trị, xây dựng phương án kinh doanh, khai thác dữ liệu và minh bạch báo cáo tài chính. Nếu được tiếp cận dữ liệu thuế theo cơ chế hợp pháp, rõ ràng và có kiểm soát, ngân hàng sẽ có thêm cơ sở đánh giá chính xác khả năng trả nợ của doanh nghiệp.
Một hướng khác là gắn doanh nghiệp nhỏ và vừa với các doanh nghiệp lớn trong chuỗi cung ứng. Khi có đầu ra ổn định, hợp đồng rõ ràng và dòng tiền có thể đánh giá được, doanh nghiệp sẽ thuận lợi hơn trong việc tiếp cận vốn.
Trao đổi lại, đại biểu Nguyễn Văn Thân cho rằng những phân tích về điều kiện tín dụng là có cơ sở, nhưng nếu chỉ dừng ở các tiêu chí thông thường thì khó tháo gỡ được vướng mắc kéo dài nhiều năm.
Ông nhấn mạnh doanh nghiệp nhỏ và vừa ở vị thế yếu hơn doanh nghiệp lớn, nên cần có cơ chế hỗ trợ đủ rõ để tạo cơ hội phát triển. Nếu yêu cầu các doanh nghiệp cạnh tranh hoàn toàn bình đẳng ngay từ đầu, nhóm doanh nghiệp yếu thế sẽ khó có cơ hội vươn lên.
"Các gói dành cho doanh nghiệp nhỏ và vừa ngày nào cũng có, nhưng nó vướng như anh Tùng nói thì bây giờ giải quyết bằng cách nào?", ông Thân đặt vấn đề.
Theo ông, khi doanh nghiệp không có tài sản thế chấp thì ngân hàng khó cho vay vì vướng quy chế và lo ngại trách nhiệm. Vì vậy, muốn chính sách đi vào thực tế, cần có cơ chế phối hợp giữa các cơ quan liên quan, trong đó xác định rõ trách nhiệm và phương thức chia sẻ rủi ro.
Ông Thân cũng cảnh báo nếu không tiếp cận được vốn chính thức, doanh nghiệp nhỏ và vừa có thể phải tìm đến những nguồn vay có lãi suất cao, rủi ro lớn.
Đáp lại, ông Tùng cho biết Vietcombank không lựa chọn cách giảm tài trợ cho doanh nghiệp nhỏ và vừa, mà tập trung gắn nhóm doanh nghiệp này với những chuỗi cung ứng có nền tảng vững chắc, lấy doanh nghiệp lớn làm cơ sở để triển khai tín dụng.
Theo ông, cách làm này cho phép ngân hàng đánh giá dòng tiền thông qua các khoản phải thu, phải trả và những giao dịch trong chuỗi cung ứng. Nhờ vậy, tài sản bảo đảm không nhất thiết phải là bất động sản hoặc tài sản có giá trị lớn.