
Nộp học phí không có hóa đơn, nhiều phụ huynh lo mất quyền giảm trừ thuế
Nhiều phụ huynh cho biết đã đóng các khoản học phí, học kỹ năng cho con nhưng trường không xuất hóa đơn. Trong khi đó, để được giảm trừ khi quyết toán thuế thu nhập cá nhân, khoản chi phải có hóa đơn, chứng từ.
Từ năm nay, người nộp thuế có thu nhập từ tiền lương, tiền công được giảm trừ thêm tới 24 triệu đồng khoản chi học phí khi tính thuế - Ảnh: NAM TRẦN
Nộp học phí nhưng không được xuất hóa đơn
Chị Phạm Thu Quỳnh (Hà Đông, Hà Nội) cho biết con chị là sinh viên Học viện Ngoại giao. Cuối tháng 3 vừa rồi, con chị chuyển khoản 20,75 triệu đồng học phí một kỳ nhưng học viện không xuất hóa đơn điện tử.
"Thời điểm đó, Luật Thuế thu nhập cá nhân sửa đổi mới được thông qua và chưa có hiệu lực. Đến ngày 30-6, Chính phủ ban hành nghị định hướng dẫn. Theo quy định, để được giảm trừ, khoản chi phải có hóa đơn, chứng từ.
Vừa rồi, khi biết khoản học phí này thuộc diện được tính giảm trừ, con tôi đã gửi email đề nghị Học viện Ngoại giao xuất hóa đơn cho khoản học phí trên.
Tuy nhiên, đến nay đã 3 tháng kể từ khi gửi yêu cầu, Học viện Ngoại giao không xuất hóa đơn và cũng không phản hồi. Trong khi đó, theo quy định, đơn vị bán hàng, cung cấp dịch vụ phải phát hành hóa đơn cho khách hàng.
Nếu cơ sở giáo dục không xuất hóa đơn thì người nộp thuế lấy căn cứ nào để được giảm trừ?” - chị Quỳnh đặt vấn đề.
Theo chị Quỳnh, trường hợp của con chị không phải là cá biệt mà khá phổ biến. Đây là năm đầu tiên thực hiện chính sách này, nhất là trong 6 tháng đầu năm khi chưa có nghị định hướng dẫn, nhiều người nộp thuế không nắm được quy định.
Do vậy, để bảo đảm quyền lợi của người nộp thuế cũng như tính nhân văn của chính sách này, quy định về giấy tờ chứng minh khoản chi học phí nên linh hoạt.
Trường hợp người nộp thuế không có hóa đơn do cơ sở giáo dục không xuất thì nên cho phép sử dụng các chứng từ khác như phiếu chuyển khoản, xác nhận của nhà trường... để chứng minh khoản chi khi quyết toán thuế.
Chị Trịnh Thanh Hòa (phường Cầu Giấy, Hà Nội) cho biết con chị đang học lớp 12 tại một trường công lập trên địa bàn. Con được miễn học phí nhưng vẫn có các khoản học tiếng Anh nâng cao do trường liên kết với cơ sở bên ngoài dạy tại trường và các lớp kỹ năng như bóng rổ, cờ vua do nhà trường tổ chức.
"Mỗi tháng tôi chuyển khoản hơn 1 triệu đồng tiền học của con. Nhà trường không xuất hóa đơn mà tiền được phụ huynh nộp cho cô chủ nhiệm. Nếu không có hóa đơn thì làm sao được tính giảm trừ?" - chị Hòa băn khoăn.
Tương tự, chị Nguyễn Minh Ngọc (phường Vĩnh Tuy, Hà Nội) cho biết con chị học tại một trường dân lập. Hằng tháng, chị nộp học phí cho con và nhà trường có xuất hóa đơn.
Mỗi lần nhận hóa đơn, chị phải lưu lại để đến kỳ quyết toán thuế thu nhập cá nhân vào tháng 4 năm sau nộp kèm hồ sơ để được giảm trừ.
"Khi quyết toán, nếu yêu cầu phải tải các hóa đơn này lên hệ thống thì cũng rất mất thời gian, chưa kể phải lưu giữ lại. Liệu có cách nào để việc này thuận tiện hơn cho người nộp thuế không?" - chị Ngọc nêu.
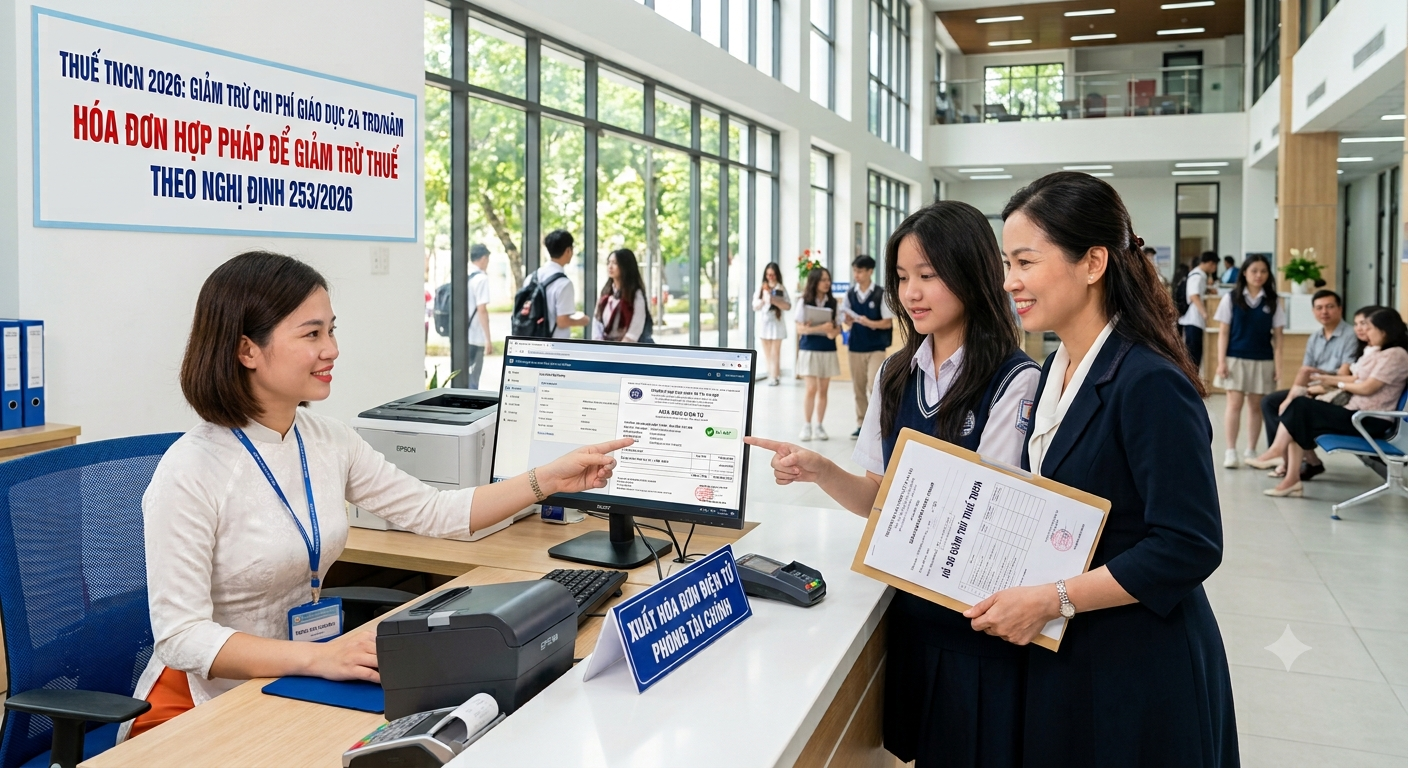
Theo quy định, cơ sở giáo dục phải xuất hóa đơn điện tử khi thu học phí - Ảnh: AI tạo
Thuế yêu cầu cơ sở giáo dục phải xuất hóa đơn
Theo Nghị định 253/2026, từ kỳ tính thuế năm 2026, ngoài khoản giảm trừ 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, người nộp thuế có thu nhập từ tiền lương, tiền công được giảm trừ thêm các khoản chi cho y tế và giáo dục - đào tạo.
Tổng mức giảm trừ tối đa đối với các khoản chi này là 47 triệu đồng/năm cho người nộp thuế và người phụ thuộc.
Trong đó, chi phí y tế được giảm trừ tối đa 23 triệu đồng/năm, và chi phí giáo dục - đào tạo tối đa 24 triệu đồng/năm.
Đối với chi phí giáo dục - đào tạo, tổng mức giảm trừ không quá 24 triệu đồng/năm. Khoản chi được tính giảm trừ gồm học phí từ bậc mầm non, phổ thông, giáo dục nghề nghiệp đến giáo dục đại học tại các cơ sở giáo dục - đào tạo trong nước, cùng chi phí cho các kỹ năng chuyên môn khác.
Để được giảm trừ, khoản chi phải có hóa đơn, chứng từ và phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
Riêng đối với chi phí y tế, ngoài hóa đơn, chứng từ còn phải có bảng kê chi phí khám bệnh, chữa bệnh theo mẫu quy định và không được thanh toán từ các nguồn khác.
Để bảo đảm thực hiện chính sách thuế đối với các khoản chi y tế, giáo dục liên quan đến giảm trừ thuế thu nhập cá nhân, Thuế Hà Nội vừa có văn bản gửi Sở Y tế, Sở Giáo dục và Đào tạo TP Hà Nội, UBND các phường, xã và các doanh nghiệp, tổ chức trên địa bàn.
Theo đó, Thuế Hà Nội đề nghị các đơn vị hoạt động trong lĩnh vực y tế, giáo dục thực hiện đúng quy định về lập, sử dụng hóa đơn, thời điểm xuất hóa đơn và lập bảng kê chi phí khám bệnh, chữa bệnh theo quy định.
Theo cơ quan thuế, người nộp thuế phải có đầy đủ hóa đơn, chứng từ hợp pháp để được giảm trừ. Hóa đơn phải thể hiện đầy đủ thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
Các khoản chi này cũng không được đồng thời thanh toán từ các nguồn hỗ trợ khác mà không phải do người lao động trực tiếp chi trả.
Trường hợp người lao động có yêu cầu giảm trừ các khoản chi phí giáo dục, y tế khi tính thuế, người nộp thuế không được ủy quyền quyết toán cho cơ quan chi trả mà phải tự quyết toán thuế thu nhập cá nhân.
Link nội dung: https://phapluatcongdan.vn/nop-hoc-phi-khong-co-hoa-don-nhieu-phu-huynh-lo-mat-quyen-giam-tru-thue-a84691.html