
Nhiều doanh nghiệp có đơn hàng, có dòng tiền nhưng vẫn khó vay vốn
Có đơn hàng, có dòng tiền nhưng không ít doanh nghiệp nhỏ và vừa vẫn khó vay vốn do thiếu tài sản bảo đảm. Doanh nghiệp đề nghị ngân hàng thay đổi cách thẩm định, đánh giá nhiều hơn vào khả năng tạo dòng tiền và hiệu quả kinh doanh.
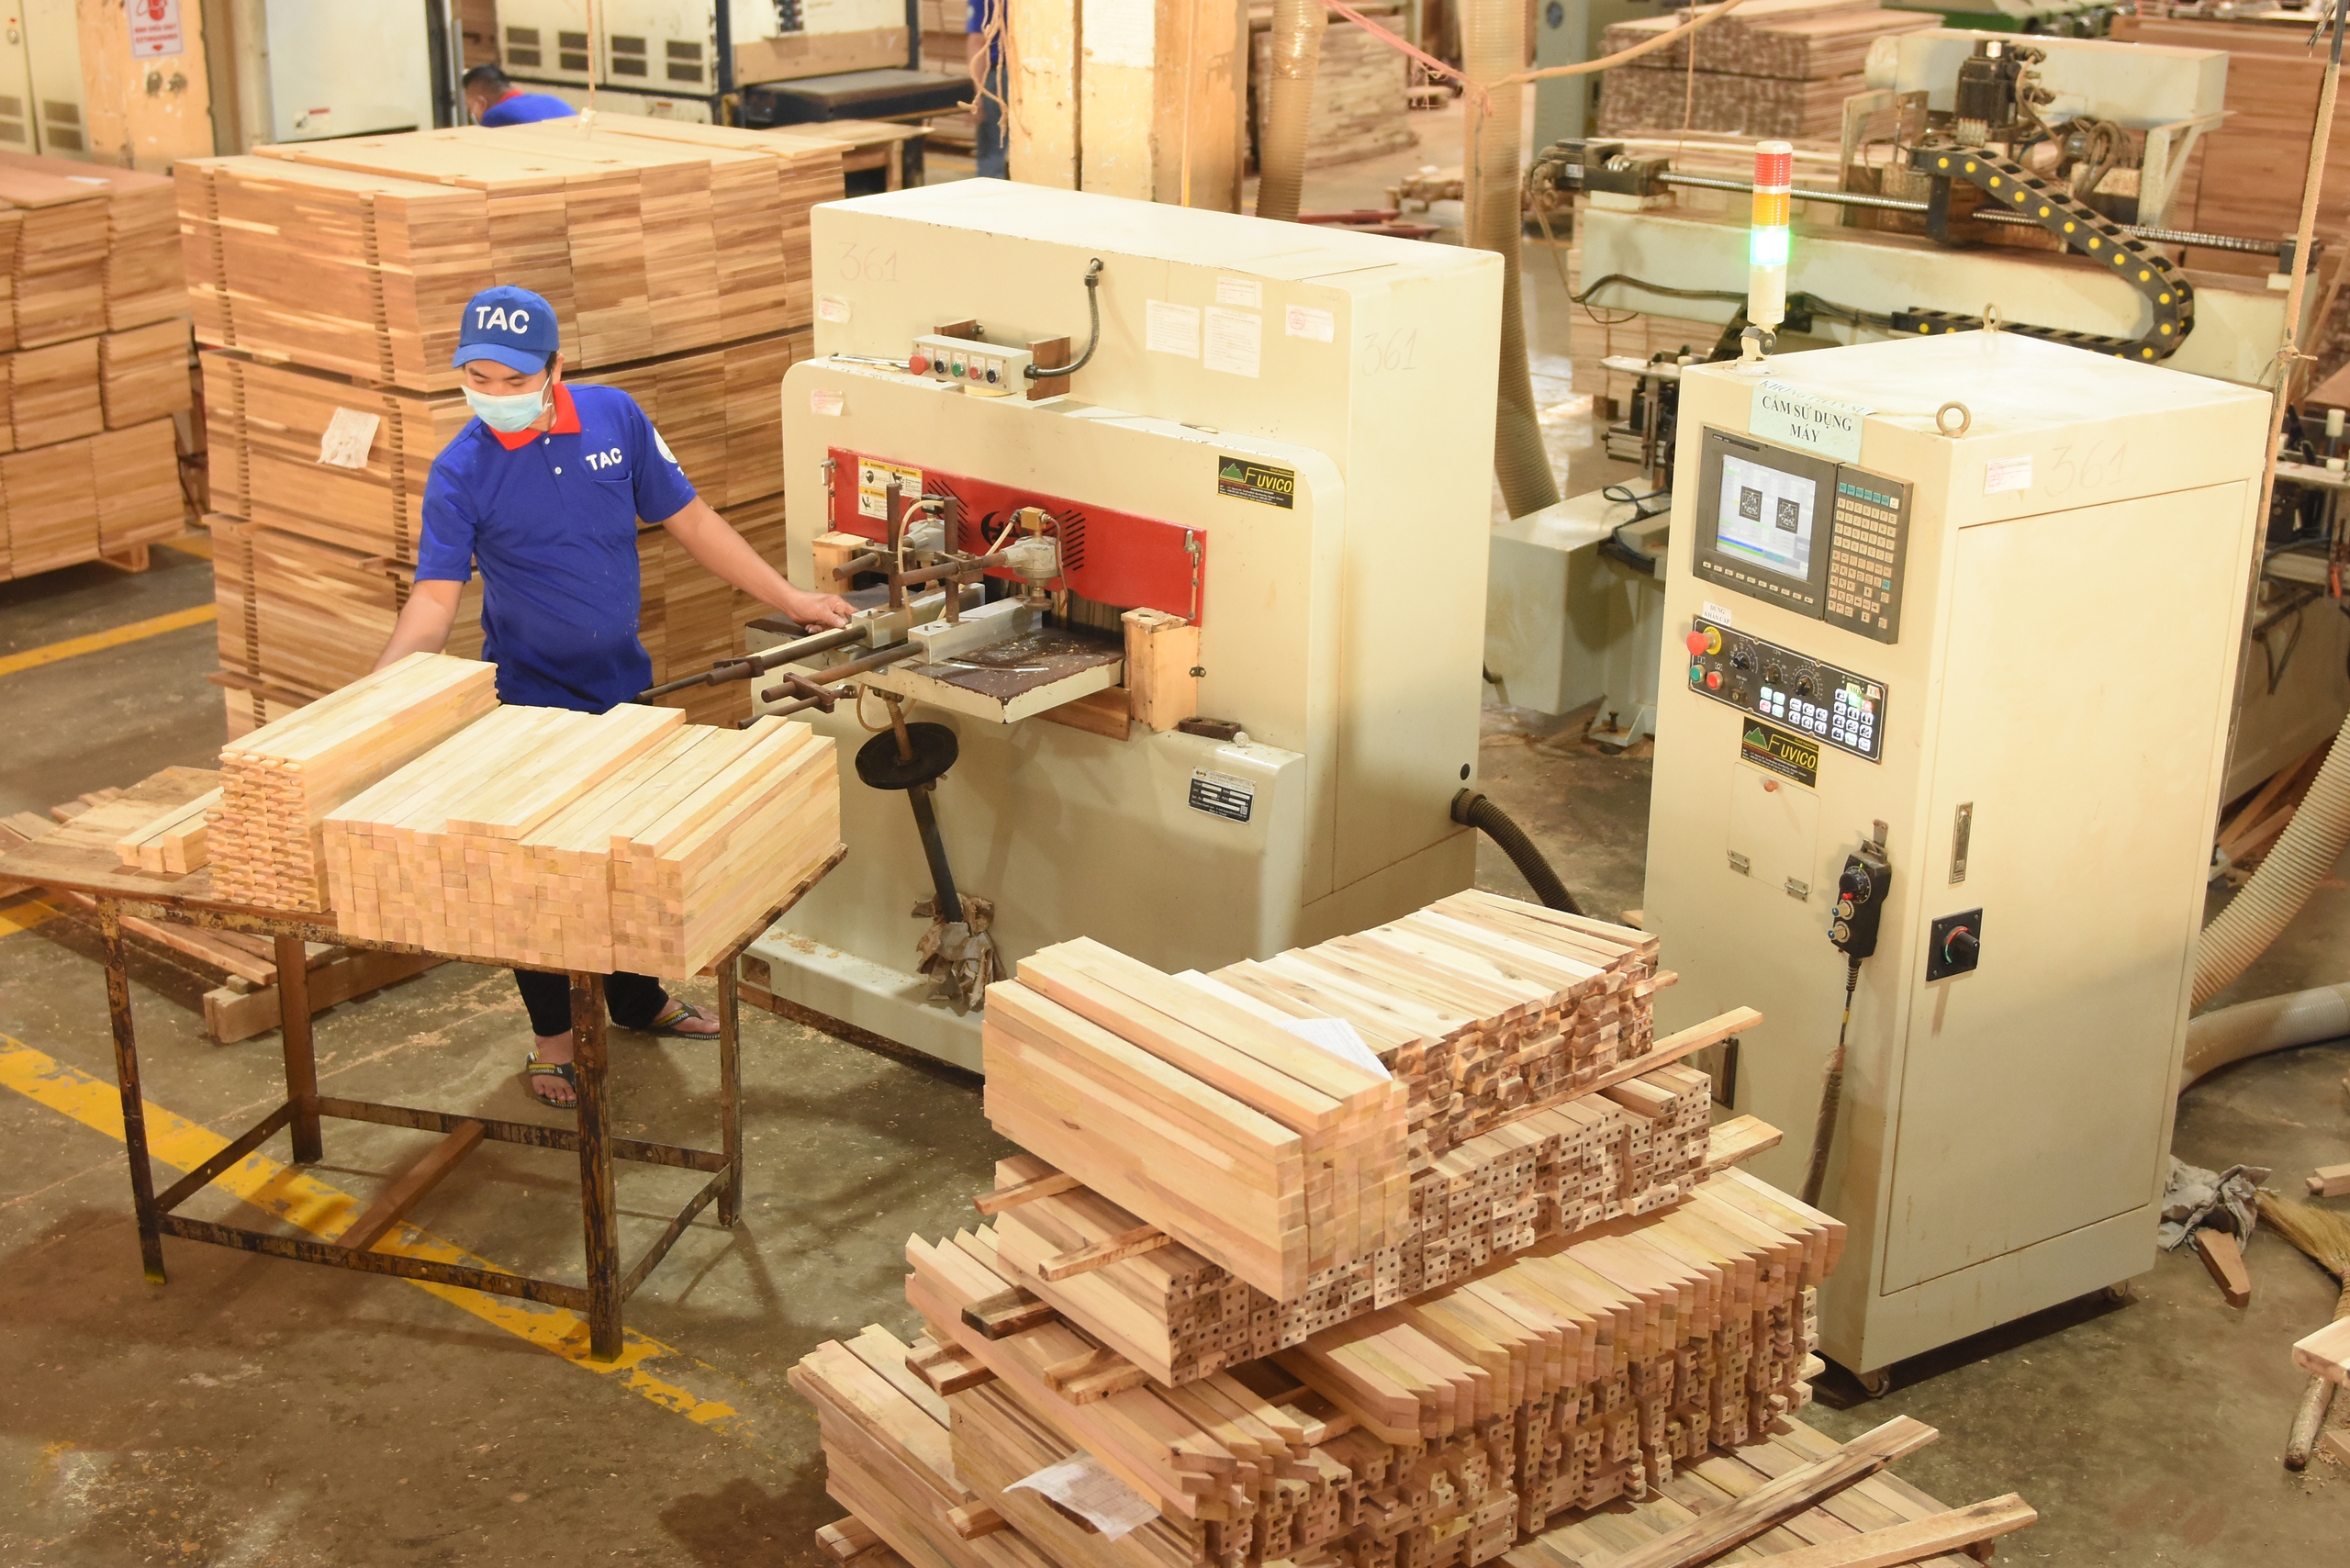
Nhiều doanh nghiệp nhỏ và vừa có đơn hàng nhưng vẫn khó tiếp cận tín dụng - Ảnh: CTV
Thủ tướng Chính phủ vừa ký quyết định 1809 phê duyệt đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Theo đề án, đến năm 2030, doanh nghiệp, đặc biệt doanh nghiệp nhỏ và vừa, được định hướng tiếp cận nguồn vốn thuận lợi, kịp thời và phù hợp với nhu cầu sản xuất kinh doanh, mức độ sẵn sàng, ngành nghề và quy mô. Đến năm 2030 có ít nhất 300.000 doanh nghiệp nhỏ và vừa tiếp cận tín dụng ngân hàng.
Đừng chỉ nhìn doanh nghiệp có bao nhiêu tài sản
Về thực tế hiện nay, ông Đỗ Văn Vẻ - Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên - cho rằng doanh nghiệp nhỏ và vừa rất cần vốn, trong khi ngân hàng cũng cần những khách hàng tốt.
Tuy nhiên nhiều doanh nghiệp có thị trường, đơn hàng và dòng tiền vẫn khó tiếp cận tín dụng do tài sản bảo đảm, hồ sơ, thủ tục và khả năng chứng minh dòng tiền.
Để doanh nghiệp nhỏ và vừa tiếp cận vốn thuận lợi hơn, ông Vẻ kiến nghị các tổ chức tín dụng từng bước đổi mới cách đánh giá tín dụng, giảm sự phụ thuộc quá lớn vào tài sản bảo đảm.
"Chúng tôi hoàn toàn chia sẻ rằng ngân hàng phải bảo đảm nguyên tắc an toàn vốn và kiểm soát rủi ro. Nhưng nếu tài sản bảo đảm trở thành điều kiện gần như quyết định thì nhiều doanh nghiệp có thị trường, có đơn hàng, có dòng tiền và phương án sản xuất kinh doanh khả thi vẫn khó tiếp cận tín dụng", ông Vẻ nói.
Theo ông, ngân hàng cần khai thác mạnh hơn dữ liệu để đánh giá doanh nghiệp toàn diện, gồm dòng tiền, hợp đồng, đơn hàng, lịch sử thanh toán, dữ liệu thuế, hóa đơn điện tử, uy tín doanh nghiệp và hiệu quả phương án kinh doanh.
"Đừng chỉ nhìn doanh nghiệp hôm nay đang có bao nhiêu tài sản; hãy nhìn cả năng lực doanh nghiệp có thể tạo ra bao nhiêu giá trị trong tương lai", ông Vẻ nhấn mạnh.
Theo ông, một doanh nghiệp nhỏ có thể ít tài sản nhưng nếu có hợp đồng đầu ra, là nhà cung cấp thường xuyên cho doanh nghiệp lớn và có lịch sử thanh toán tốt, khả năng trả nợ có thể được đánh giá qua dòng tiền thực tế.
Bà Nguyễn Thị Lan Hương, đại diện Hội Doanh nhân trẻ, cũng đề nghị đổi mới phương thức thẩm định, đánh giá đầy đủ hơn năng lực tạo dòng tiền của doanh nghiệp.
"Chúng tôi không đề xuất nới lỏng các tiêu chuẩn về an toàn tín dụng, mà đề xuất đề nghị các tổ chức tín dụng tiếp tục đổi mới phương thức đánh giá rủi ro. Bên cạnh tài sản đảm bảo, ngân hàng có thể xem xét đầy đủ hơn các yếu tố như doanh thu, dòng tiền, hợp đồng, đơn hàng, khoản phải thu, lịch sử thanh toán và nghĩa vụ thuế", bà Hương nói.
Theo bà, một doanh nghiệp nhỏ có thể ít tài sản nhưng là nhà cung cấp thường xuyên cho doanh nghiệp lớn, có hợp đồng đầu ra và lịch sử thanh toán tốt. Đáng chú ý, có những đại lý, hợp tác xã, doanh nghiệp là đầu mối F1, F2 thu mua nông sản cho các doanh nghiệp xuất khẩu lớn, thường xuyên có dòng tiền thu - chi nhưng không phải lúc nào cũng có nhiều tài sản để thế chấp.
Đặc biệt, theo bà, cũng cần thúc đẩy tín dụng theo chuỗi giá trị và thí điểm hình thức tín dụng dựa trên dòng tiền, hóa đơn, đơn hàng và khoản phải thu đối với những doanh nghiệp có dữ liệu tin cậy, tham gia chuỗi liên kết và có đầu ra ổn định.

Việc chậm giải ngân có thể khiến doanh nghiệp bỏ lỡ cơ hội kinh doanh - Ảnh: NGỌC PHƯỢNG
Cần vốn đúng thời điểm, không chỉ vốn rẻ
Theo bà Hương, tín dụng là vấn đề được cộng đồng doanh nghiệp phản ánh thường xuyên. Doanh nghiệp không chỉ quan tâm có vay được hay không mà còn quan tâm chi phí vốn, tài sản bảo đảm, kỳ hạn vay, thủ tục và thời gian giải ngân.
"Với doanh nghiệp, thời gian cũng là chi phí. Chậm vốn có thể khiến doanh nghiệp bỏ lỡ cơ hội kinh doanh", bà Hương nói.
Ông Vẻ cho rằng cần đa dạng hóa sản phẩm tín dụng theo đặc điểm từng nhóm doanh nghiệp. Doanh nghiệp sản xuất, xuất khẩu, công nghiệp hỗ trợ hay doanh nghiệp chuyển đổi số, chuyển đổi xanh có chu kỳ kinh doanh và nhu cầu vốn khác nhau.
Vì vậy cần phát triển tín dụng dựa trên dòng tiền, tín dụng theo chuỗi cung ứng, tài trợ đơn hàng, khoản phải thu. Đồng thời cần có các khoản vay trung và dài hạn phù hợp để doanh nghiệp đầu tư máy móc, công nghệ, đổi mới sáng tạo và chuyển đổi số.
Bà Hương kiến nghị minh bạch tổng chi phí khoản vay, không chỉ lãi suất. Các khoản chi phí bảo hiểm, định giá tài sản, hoàn thiện hồ sơ và biên độ điều chỉnh lãi suất sau thời gian ưu đãi đều ảnh hưởng đến hiệu quả sử dụng vốn.
"Các ngân hàng cần tiếp tục minh bạch tổng chi phí khoản vay, đơn giản hóa hồ sơ, công khai điều kiện tín dụng, đồng thời rút ngắn thời gian thẩm định và giải ngân", bà Hương nói.
Doanh nghiệp cũng cần nguồn vốn trung và dài hạn để đầu tư máy móc, công nghệ, chế biến sâu, logistics, chuyển đổi số và chuyển đổi xanh. Do đó các tổ chức tín dụng cần thiết kế thời hạn vay, thời gian ân hạn và phương thức trả nợ phù hợp với chu kỳ đầu tư của từng ngành.
"Doanh nghiệp mong muốn không phải cơ chế xin - cho về vốn, mà một thị trường tín dụng rõ ràng, minh bạch, dễ tiếp cận, đánh giá đúng năng lực và chia sẻ rủi ro hợp lý.
Doanh nghiệp không cần vốn rẻ bằng mọi giá, mà cần vốn đúng thời điểm, đúng kỳ hạn và phù hợp với năng lực tạo dòng tiền.
Theo Ngân hàng Nhà nước, đến ngày 28-8, dư nợ tín dụng đối với nền kinh tế đạt gần 21 triệu tỉ đồng, tăng 10,24% so với cuối năm 2025.
Trong đó dư nợ tín dụng cho doanh nghiệp nhỏ và vừa đạt trên 4,1 triệu tỉ đồng, tăng 12,4% so với cuối năm ngoái, cao hơn so với tăng trưởng tín dụng bình quân của nền kinh tế và chiếm khoảng 20% tổng dư nợ của nền kinh tế.
Link nội dung: https://phapluatcongdan.vn/nhieu-doanh-nghiep-co-don-hang-co-dong-tien-nhung-van-kho-vay-von-a83837.html