
Muốn nghỉ hưu tuổi 40, chuyên gia nói tài sản quan trọng nhất không phải tiền
Nghỉ hưu ở tuổi 40 đồng nghĩa phải tự đảm bảo tài chính cho 30-40 năm tiếp theo. Chuyên gia cho rằng tiền tích lũy chưa đủ, mà còn phải duy trì khả năng tạo thu nhập và thích ứng với tuổi thọ dài hơn.
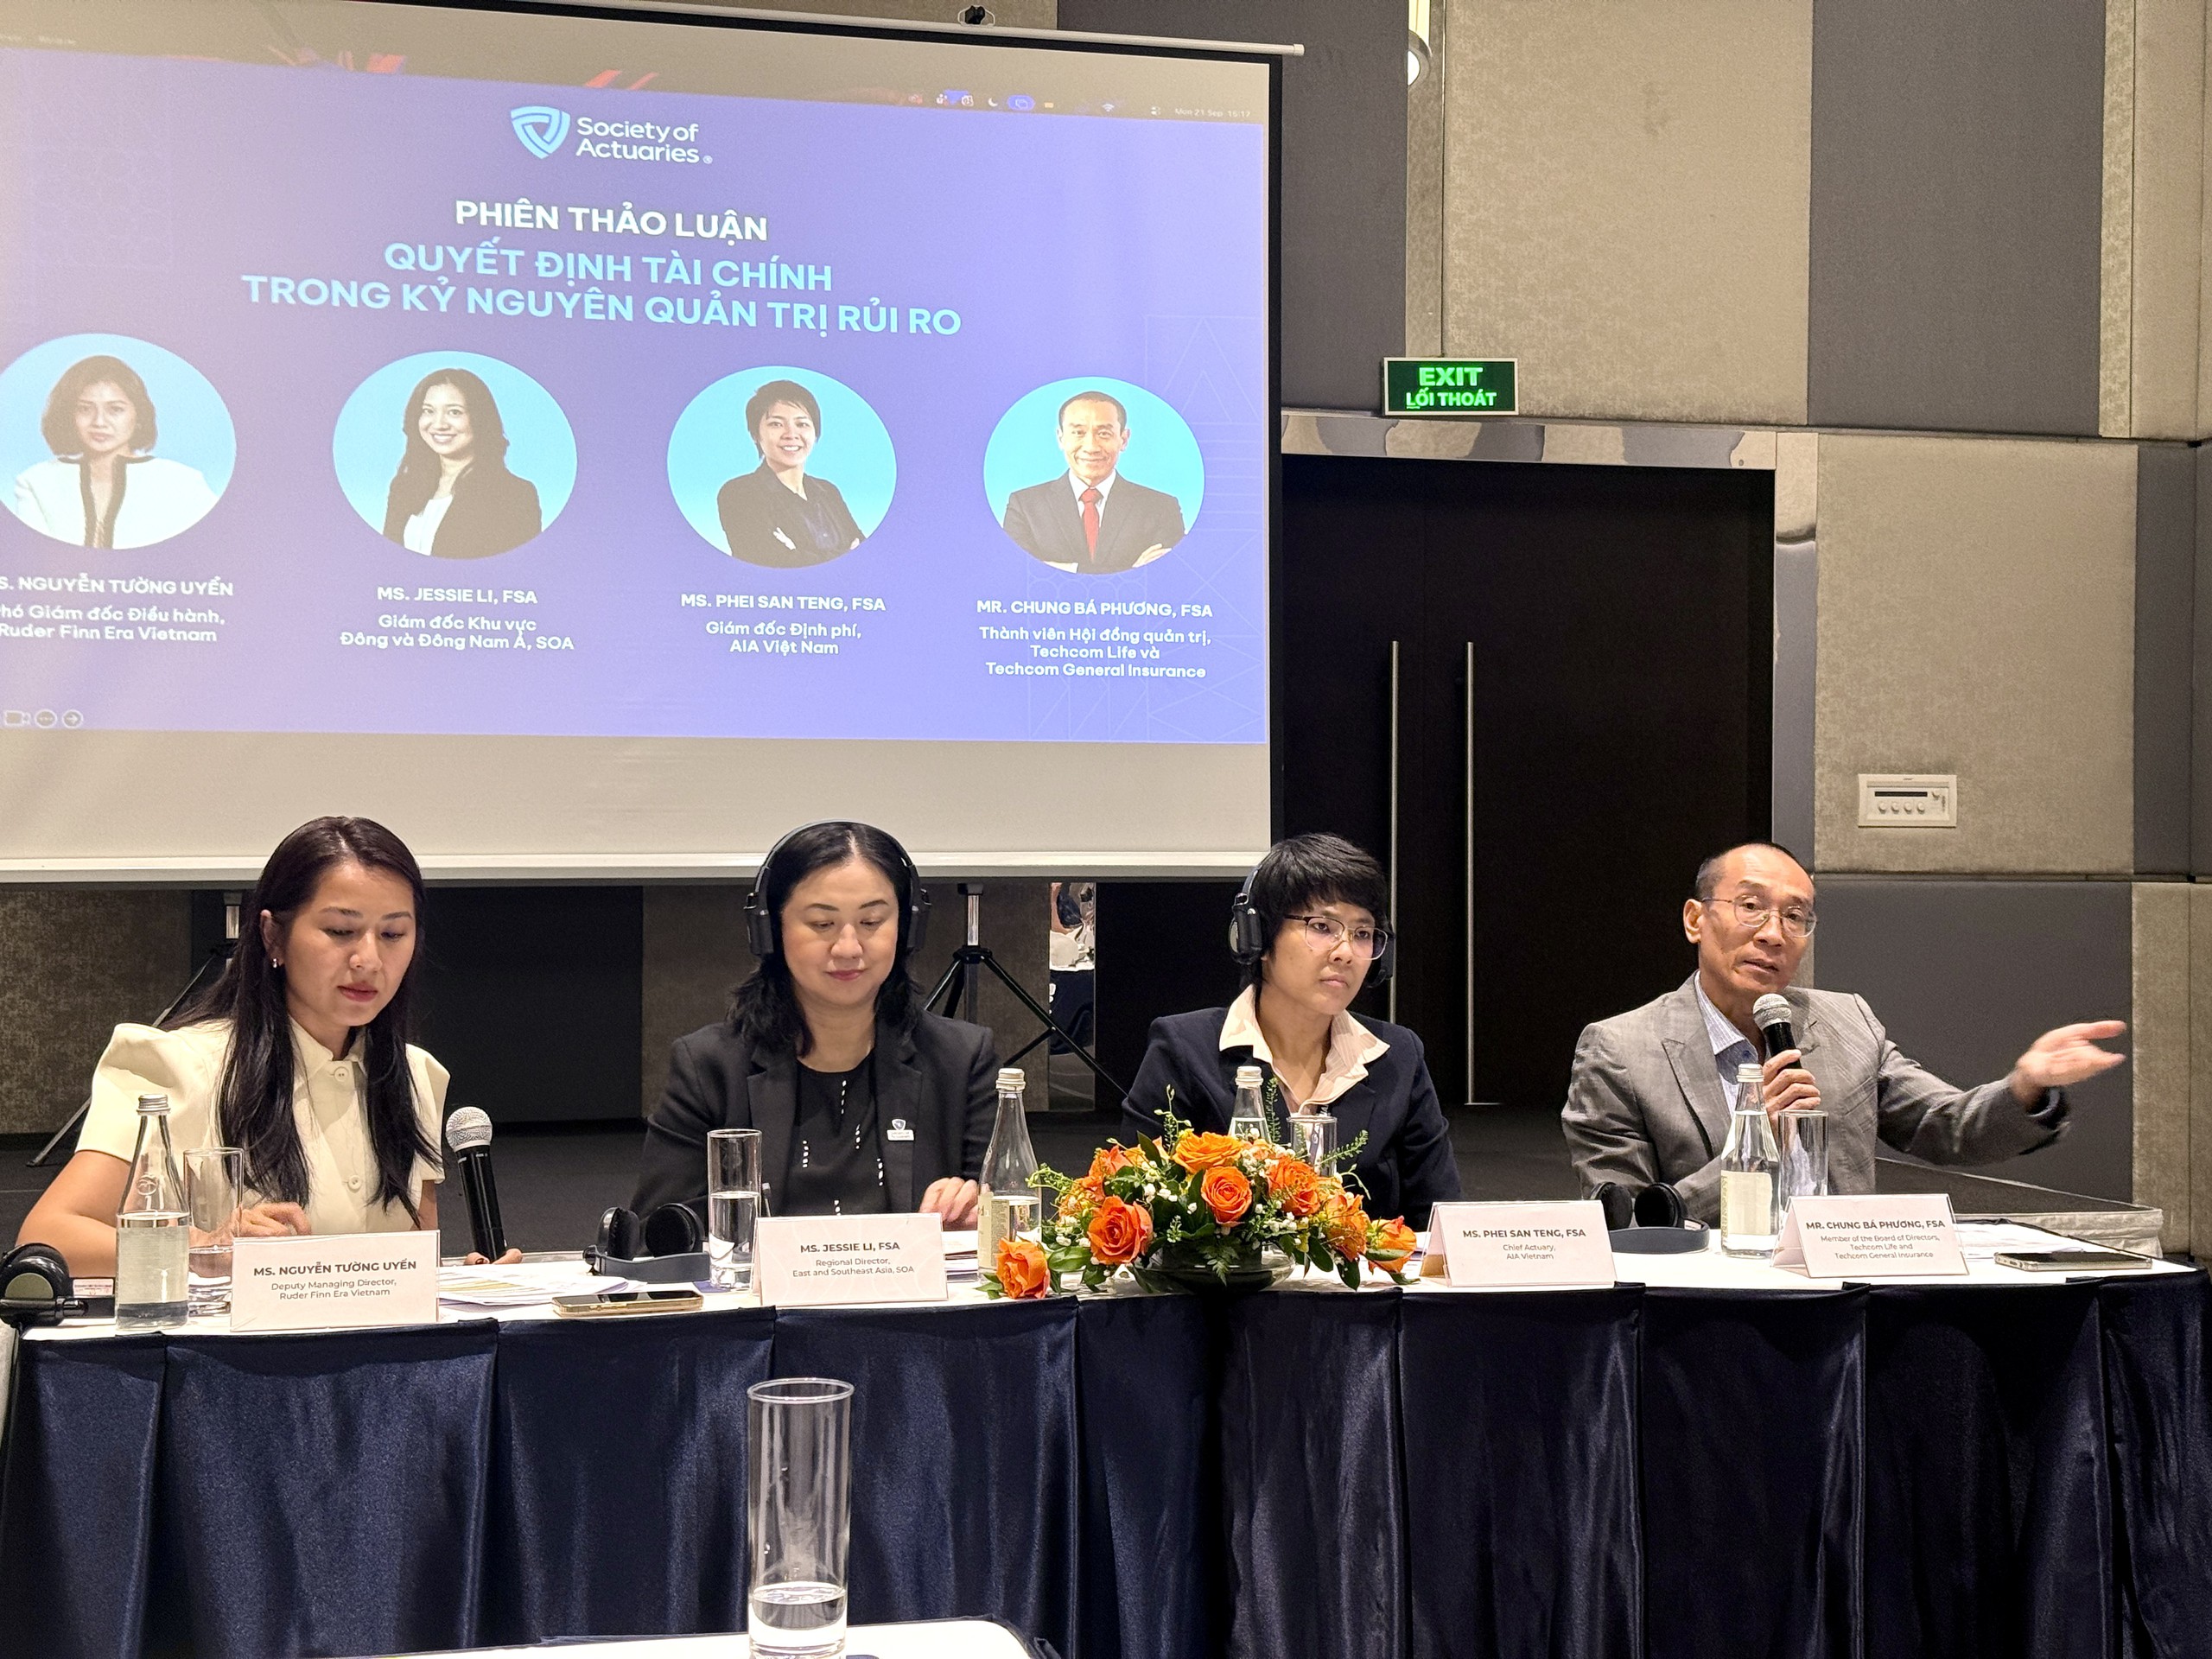
Các chuyên gia tại phiên thảo luận về quyết định tài chính trong kỷ nguyên quản trị rủi ro - Ảnh: NHẬT QUANG
Chiều 21-9, tại TP.HCM, Hiệp hội Định phí bảo hiểm Hoa Kỳ (SOA) tổ chức tọa đàm "Quyết định tài chính trong kỷ nguyên quản trị rủi ro tại Việt Nam". Một trong những vấn đề được các chuyên gia bàn luận là xu hướng nghỉ hưu sớm, và bài toán tài chính cho nhiều thập niên sau khi rời công việc.
Theo các chuyên gia, nghỉ hưu sớm ở tuổi 40 không nhất thiết đồng nghĩa với việc ngừng làm việc hoàn toàn.
Bản thân là tài sản quan trọng nhất
Ông Chung Bá Phương, FSA - thành viên hội đồng quản trị Techcom Life, cho biết bản thân ông khi ở độ tuổi 20 cũng từng muốn nghỉ hưu sớm.
Theo ông, khái niệm nghỉ hưu hiện nay đã khác trước. Trước đây, những người làm các công việc nặng nhọc như xây dựng, thợ hàn thường muốn nghỉ hưu để nghỉ ngơi hoàn toàn. Trong khi đó người trẻ ngày nay có thể muốn dừng công việc hiện tại, để chuyển sang những công việc thú vị hơn và tạo ra nhiều giá trị hơn cho xã hội.
"Nếu chỉ ở nhà ngắm cây và ăn ba miếng bánh mì mỗi ngày trong 40 năm thì bài toán tài chính khá đơn giản. Nhưng nếu muốn làm những công việc thú vị thì đó lại là một bài toán khác", ông Phương nói.
Theo ông Phương, tài sản quan trọng nhất khi nghỉ hưu sớm không phải tiền, đất hay vàng, mà chính là bản thân mỗi người.
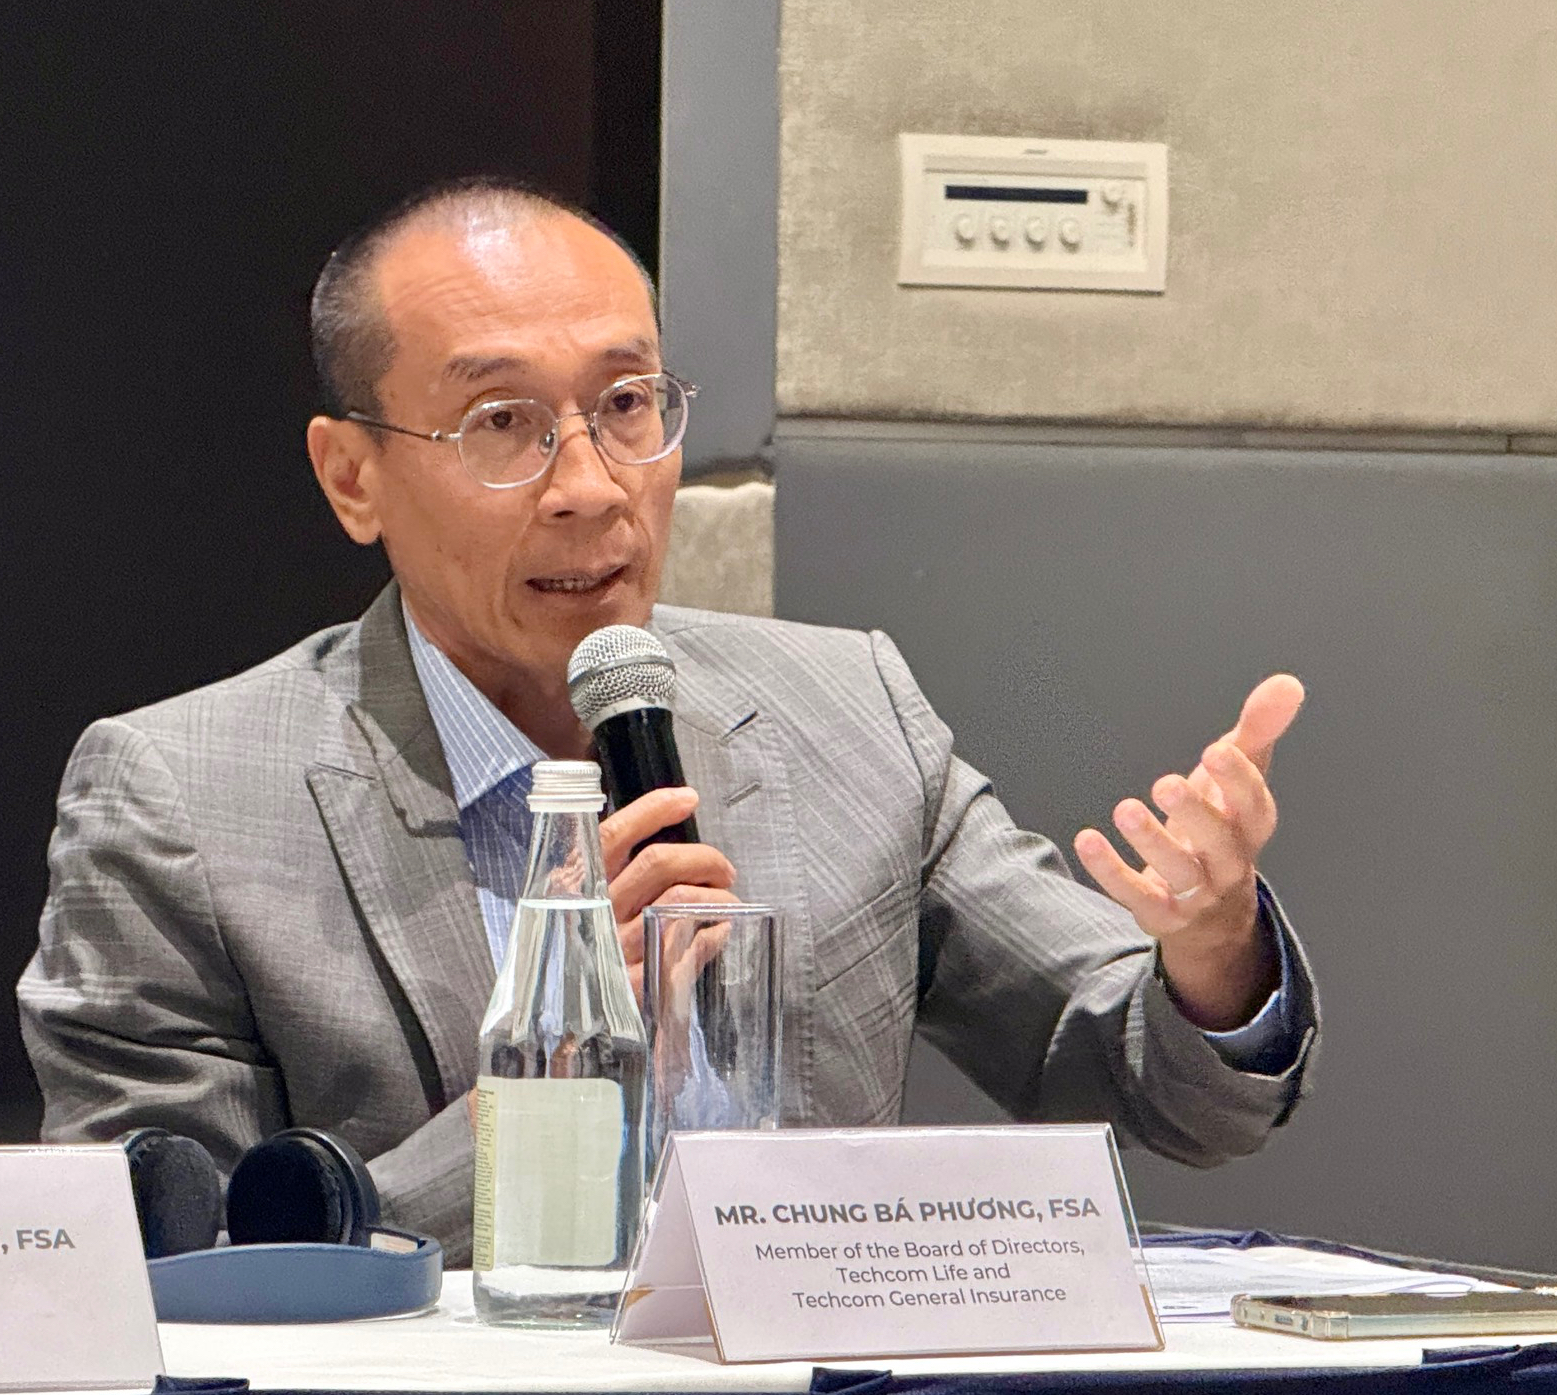
Ông Chung Bá Phương, FSA - Thành viên Hội đồng Quản trị Techcom Life - Ảnh: NHẬT QUANG
Nếu một người có giá trị, kiến thức và niềm đam mê, họ có thể vừa làm công việc mình yêu thích vừa tiếp tục tạo ra thu nhập.
Ông cho rằng việc nghỉ hưu ở tuổi 30, 40 hay 50 không có nghĩa một người hết giá trị. Nếu tiếp tục học hỏi và phát triển bản thân, xã hội vẫn có nhu cầu đối với năng lực của họ.
Khi đó nghỉ hưu có thể được hiểu là có quyền chủ động lựa chọn công việc mình muốn làm, và từ chối những công việc không muốn làm.
Ở góc độ tuổi thọ, bà Jessie Li, FSA - Giám đốc khu vực Đông và Đông Nam Á, SOA, cho rằng nghỉ hưu ở tuổi 40 có nghĩa một người không còn gắn với một người sử dụng lao động cố định, đồng thời phải tự thu xếp dòng tiền, thời gian và sức khỏe cho nhiều thập niên tiếp theo.
Nếu sống đến 80 tuổi hoặc lâu hơn, người nghỉ hưu ở tuổi 40 có thể phải chuẩn bị cho khoảng 40 năm còn lại.
Tiết kiệm như thế nào mới đủ cho tuổi hưu?
Khảo sát mức độ sẵn sàng hưu trí của SOA tại Việt Nam cho thấy 71% người được hỏi tin khoản tiết kiệm hiện tại đủ trang trải khi nghỉ hưu, nhưng 39% cho rằng họ bắt đầu tiết kiệm muộn hơn dự kiến.
Chia sẻ bên lề sự kiện với Tuổi Trẻ, bà Jessie Li cho rằng việc 71% người Việt tin đã có đủ tiền cho tuổi hưu nhưng 39% lại thừa nhận bắt đầu tiết kiệm muộn không phải là nghịch lý. Theo bà, một người có thể đã tích lũy được khoản tiền đáng kể nhưng vẫn lo chưa đủ, bởi "đủ" hay không còn phụ thuộc vào những gì xảy ra trong vài chục năm tới.
Một trong những biến số lớn nhất là tuổi thọ. Nếu tuổi thọ bình quân hiện khoảng 78 tuổi nhưng 10 năm nữa tăng lên 85 tuổi, người nghỉ hưu sẽ phải chuẩn bị thêm 7 năm chi phí sinh hoạt.
Trong khi đó tuổi càng cao, nhu cầu chăm sóc y tế càng lớn, còn lạm phát có thể làm giảm sức mua của khoản tiền đã tích lũy.
Bởi vậy theo bà Jessie Li, không nên đợi đến khi gần nghỉ hưu mới bắt đầu tính toán. Ngay khi có thu nhập, mỗi người nên chủ động chia tiền cho các mục tiêu khác nhau, dành một phần tiết kiệm trước khi quyết định chi tiêu còn lại. Cách này giúp việc tích lũy trở thành một phần cố định trong kế hoạch tài chính, thay vì khoản tiền "còn dư bao nhiêu thì tiết kiệm bấy nhiêu".
Bà Phei San Teng, FSA - Giám đốc định phí AIA Việt Nam, cho rằng kế hoạch tài chính cũng phải thay đổi theo hoàn cảnh sống. Với người độc thân, các khoản cần tính đến gồm: tiền thuê nhà, điện nước, ăn uống, du lịch, giải trí và cả khả năng tự chủ tài chính của cha mẹ.
Khi lập gia đình, bài toán sẽ rộng hơn với chi phí nuôi dạy con, quỹ giáo dục và khoản hỗ trợ con cái sau này. Đặc biệt, khi tỉ lệ sinh giảm, mỗi người có thể phải gánh trách nhiệm tài chính lớn hơn trong gia đình. Vì vậy theo bà, không nên mặc định rằng khi về già mình sẽ luôn có con cái hoặc thế hệ sau hỗ trợ tài chính.
Link nội dung: https://phapluatcongdan.vn/muon-nghi-huu-tuoi-40-chuyen-gia-noi-tai-san-quan-trong-nhat-khong-phai-tien-a83313.html